연구일지
한 회사에는 오너에게 갚을 빚이, 다른 회사에는 쌓여 있는 자금이 있었습니다. 채권을 옮기는 데서 멈추지 않고, 실제로 돈을 회수할 수 있는 구조를 찾아야 했습니다.
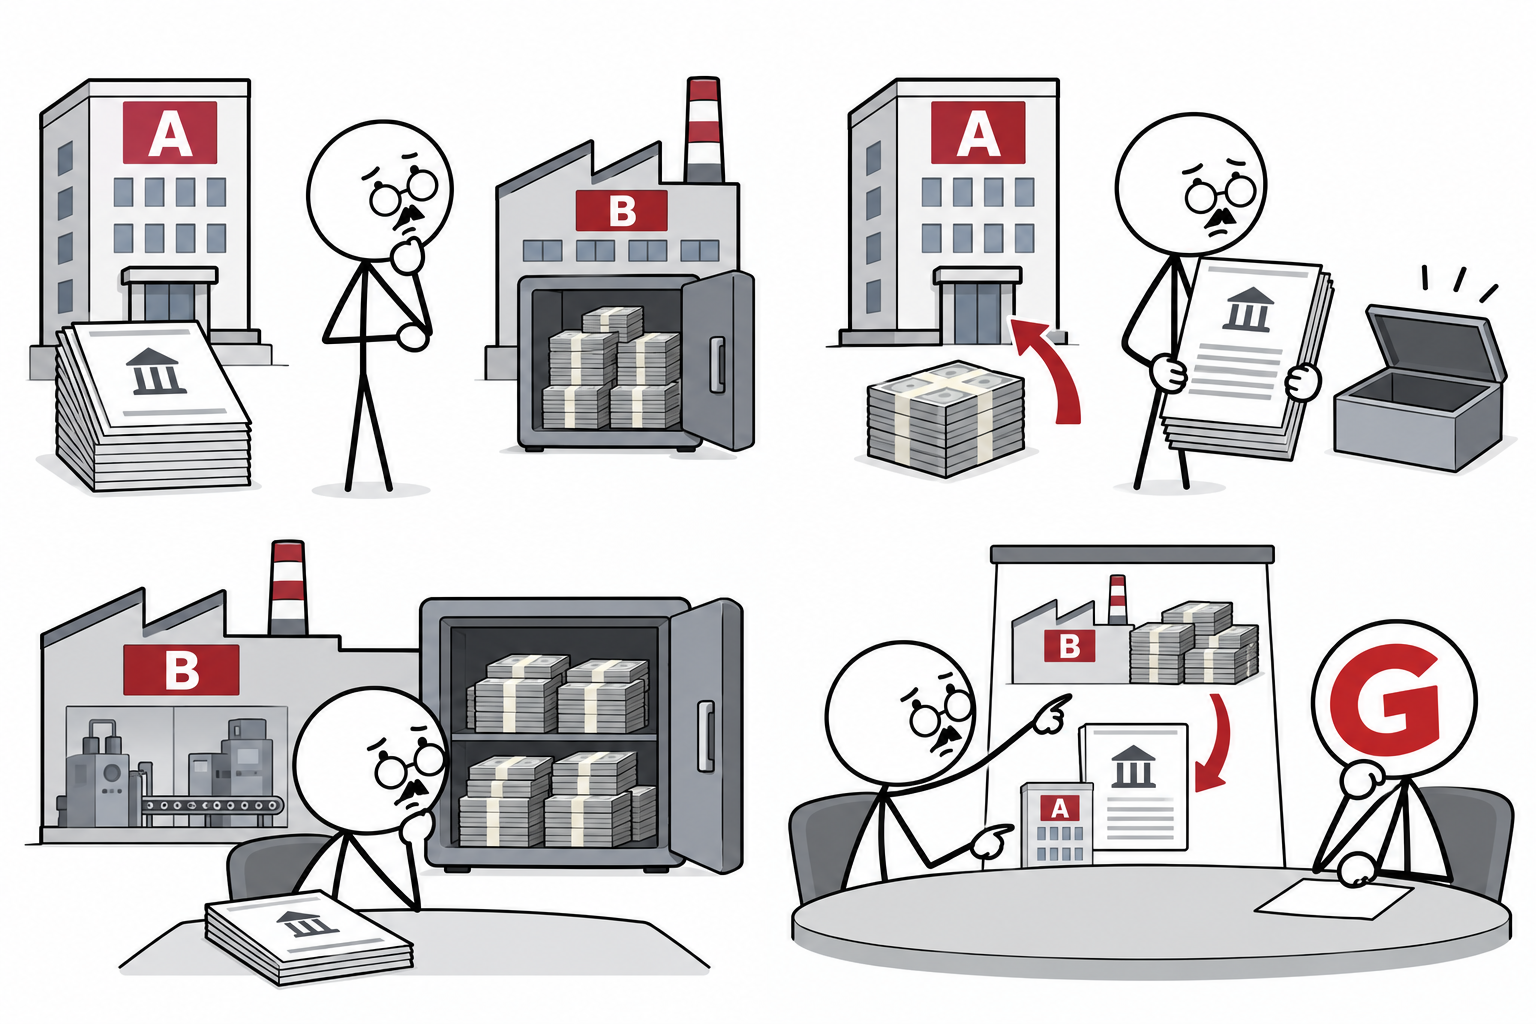
부동산을 보유한 A법인에는 매입대금과 영업 부진을 메우느라 오너가 넣은 큰 가수금이 남아 있었습니다. 은행 빚도 많아 이를 돌려줄 현금은 부족했습니다. 반면 제조업 회사 B법인에는 과거 큰 매출에서 쌓인 이익잉여금과 금융자금이 있었습니다. 앞으로 매출은 없을 전망이었고, 오너에게 받을 가지급금도 일부 남아 있었습니다.
두 회사를 함께 보니 문제가 분명해졌습니다. 돈은 B에 있는데, 오너에게 갚을 의무는 A에 있었습니다. B에서 배당을 받으면 소득세 부담이 컸고, 가지급금을 남겨두면 인정이자와 업무무관 대여금에 따른 차입금 이자의 비용 인정 문제도 이어졌습니다. A의 가수금은 B의 가지급금보다 컸습니다. 단순히 가지급금을 없애는 것만으로는 남은 돈을 회수할 수 없었습니다. (소득세법 제17조 제1항 제1호·제2항 제4호 · 시행령 제27조; 법인세법 제52조 · 시행령 제88조 제1항 제6호, 제89조; 법인세법 제28조 제1항 제4호 나목 · 시행령 제53조)
먼저 오너의 A법인 채권을 B가 대물변제로 받는 방안을 검토했습니다. 이렇게 개인의 가지급금 채무를 정리하더라도, 이번에는 B가 A에서 돈을 받아야 합니다. 실제로 돈을 지급하는 제3자 변제와 달리, 채권자만 바꾸면 빚은 회사 사이에 남습니다. A의 자금 부족도 그대로였습니다. 필요한 것은 채권을 옮길 약정이 아니라, 실제로 돈을 돌려받을 구조였습니다. (민법 제466조 · 대물변제; 민법 제450조 · 채권양도; 민법 제469조 · 제3자의 변제)
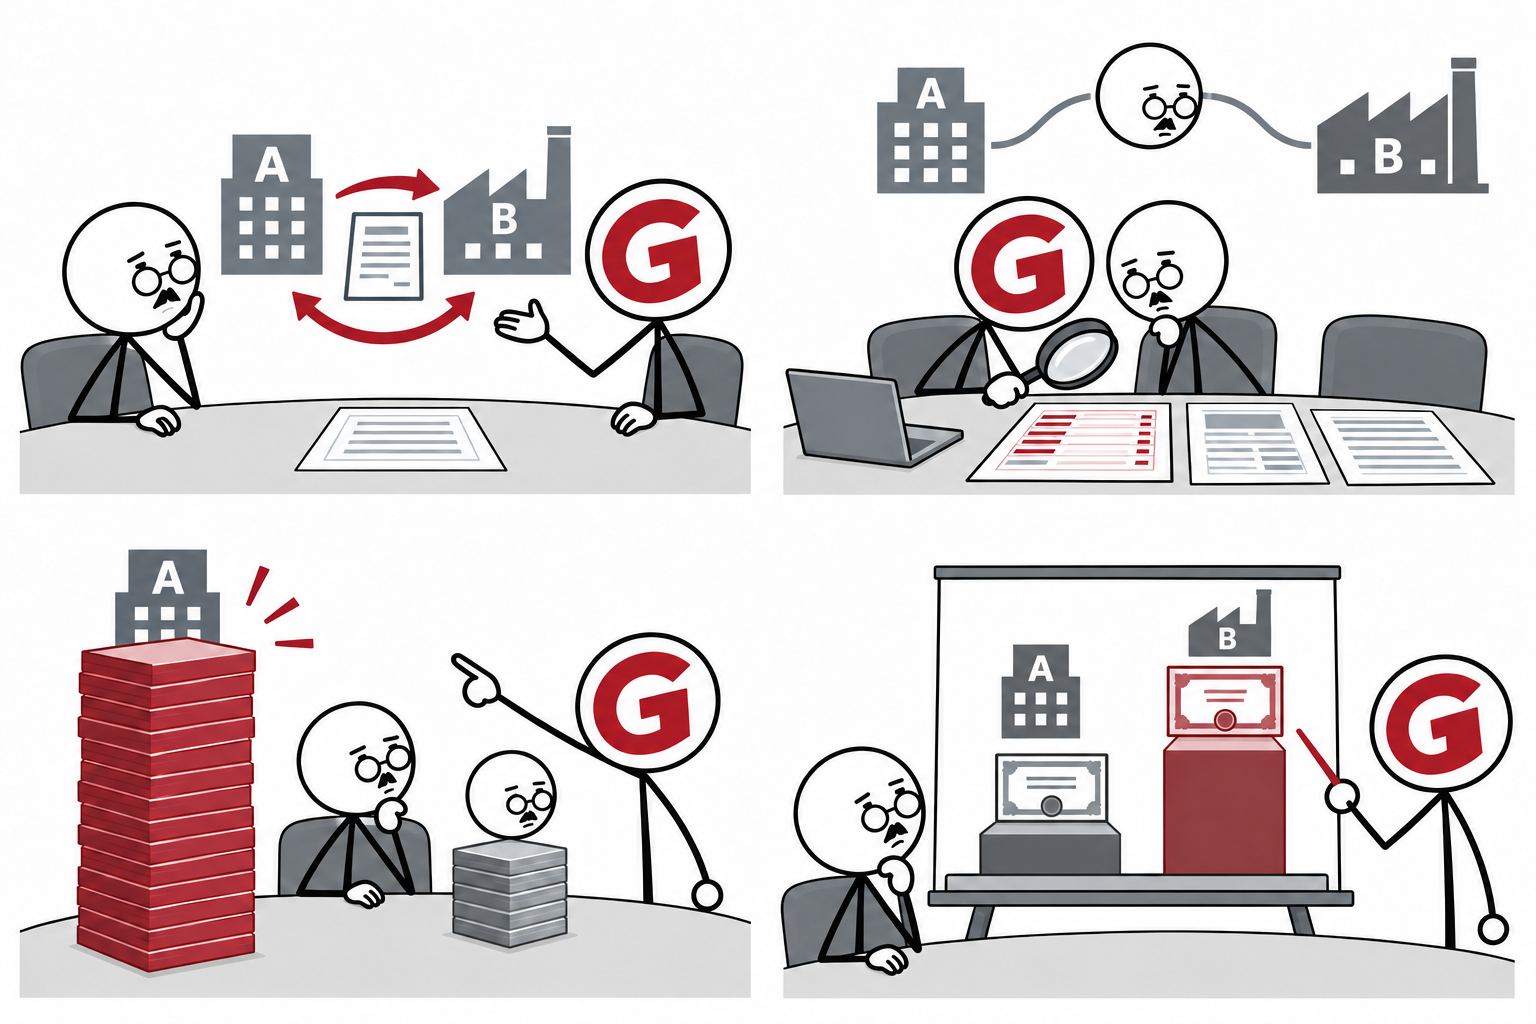
그래서 자금뿐 아니라 두 회사의 주식가치와 주주관계까지 넓혀 보았습니다. 자금이 쌓인 B의 주식가치는 높고, 은행 부채가 큰 A의 주식가치는 낮았습니다. 이 차이를 무시하고 합병하면 주주에게 돌아갈 가치가 왜곡될 수 있었습니다. 지평은 주식평가와 기존 주주들의 권리관계를 검토해, B가 A의 주식을 먼저 전부 취득한 뒤 완전모·자회사로 합병하는 순서를 정했습니다. (상속세 및 증여세법 제60조; 상속세 및 증여세법 제63조 제1항 제1호 나목 · 시행령 제54조)
주식가치가 낮다는 이유만으로 이전 과정의 세금까지 없어지는 것은 아니었습니다. 지분 이전에 따른 주주별 세금과 과점주주 간주취득세를 계산하고, 특수관계인 집단의 범위와 총지분 변화를 대조했습니다. 아래 대법원 판결도 그 판단에 참고하되, 구법 판결의 기준을 이번 거래일의 법령과 지분관계에 맞춰 검토했습니다. (소득세법 제94조 제1항 제3호·제4호; 증권거래세법 제7조; 지방세법 제7조 제1항·제5항 · 시행령 제10조의2, 제11조; 대법원 2021. 5. 7. 선고 2020두49324)
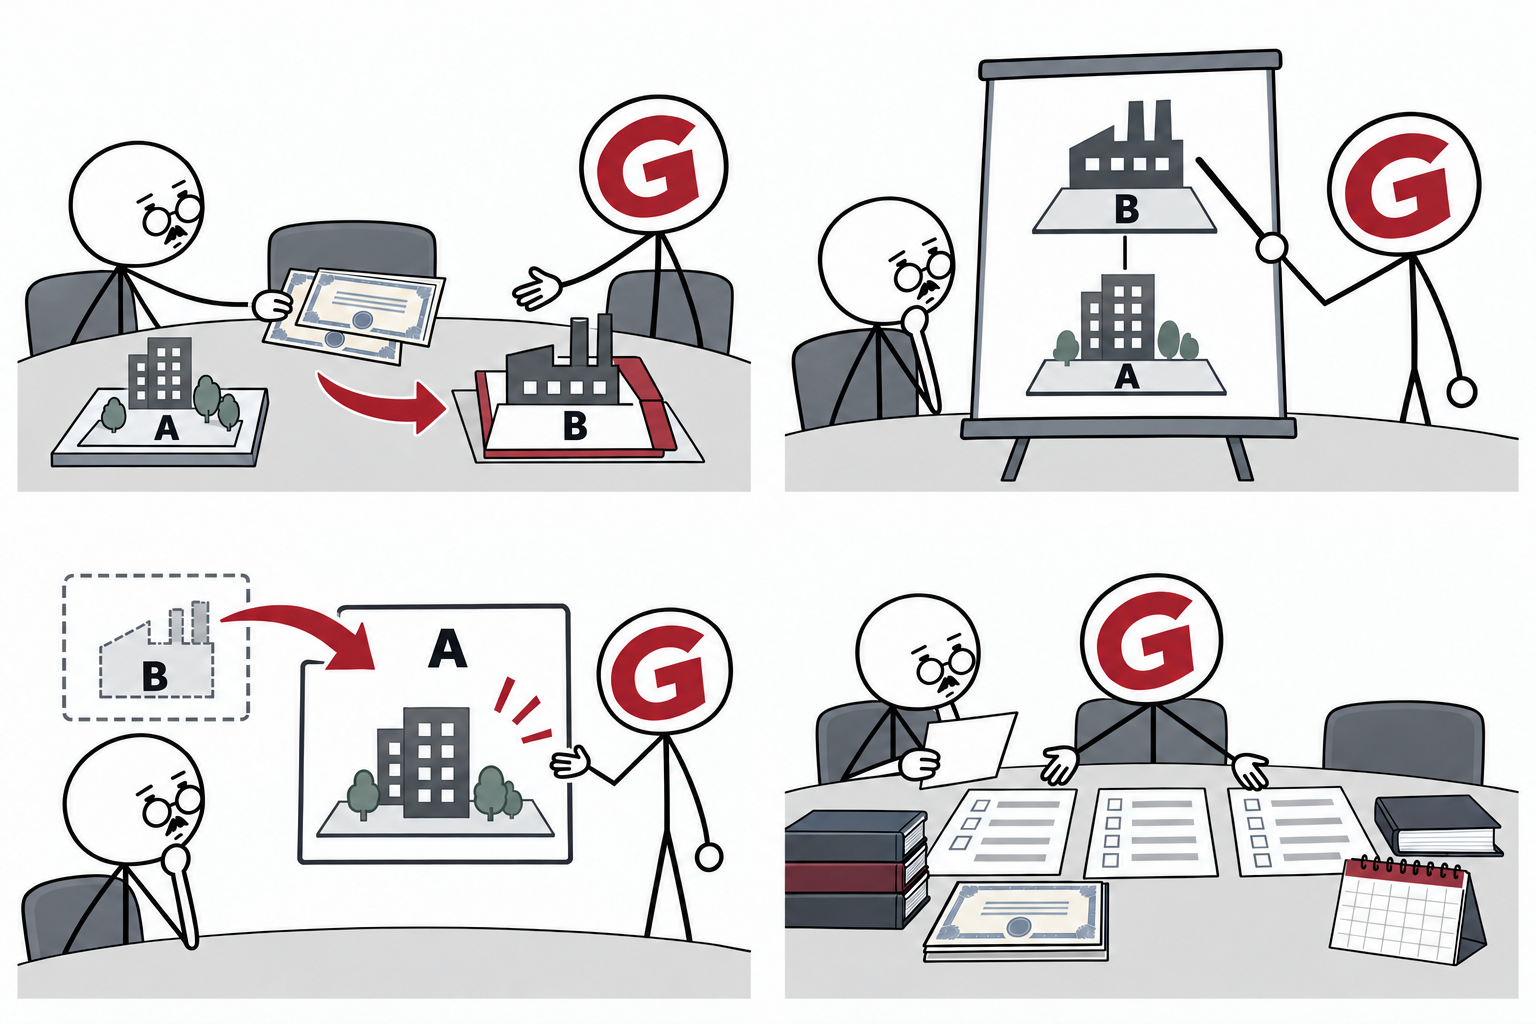
다음으로는 어느 회사를 남길지 정해야 했습니다. 부동산을 가진 자회사 A가 모회사 B를 흡수하는 역합병으로 방향을 잡았습니다. 완전모·자회사 합병특례를 적용하면서, A의 기존 부동산은 소유 법인을 바꾸지 않는 구조입니다. 그 부동산을 옮길 때 생길 취득세 부담을 만들지 않고 B의 자금과 채권을 A로 모으되, 승계자산과 합병대가에 따른 나머지 세부담도 함께 검토했습니다. (법인세법 제44조 제3항 제1호; 지방세법 제7조 제1항·제5항 · 시행령 제10조의2, 제11조; 소득세법 제17조 제1항 제1호·제2항 제4호 · 시행령 제27조; 법인세법 제45조 제1항·제2항)
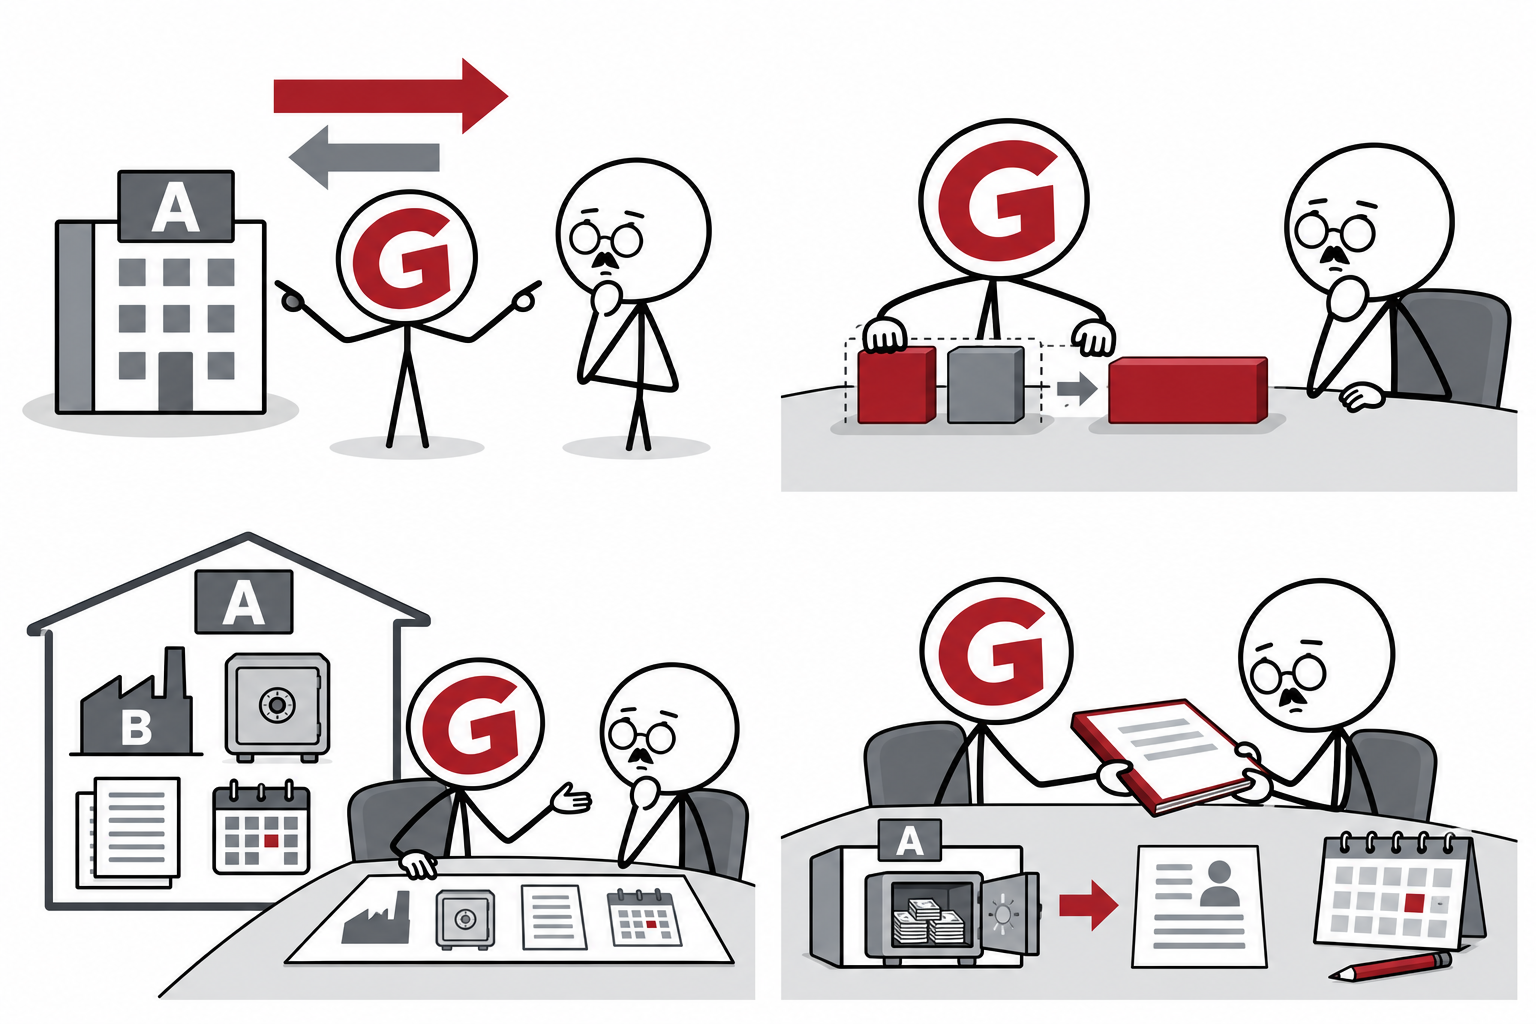
합병이 이루어지면 A에는 오너에게 갚을 가수금과 오너에게 받을 가지급금이 함께 모입니다. 같은 금액끼리 상계한 뒤, 더 큰 가수금의 잔액을 B에서 넘어온 금융자금으로 갚는 계획입니다. 이때 회수하는 실제 대여원금은 배당이 아닙니다. 잉여금을 가수금으로 바꾸는 것이 아니라, 이미 존재하는 빚을 갚을 자금을 연결하는 설계였습니다. (상법 제235조; 상법 제530조 제2항; 소득세법 제17조 제1항 제1호·제2항 제4호 · 시행령 제27조)
이 구조를 뒷받침하는 해석도 확인했습니다. 국세청은 같은 사람에게 갚을 채무가 있는 합병법인이 그 사람에 대한 대여금을 승계한 경우를 다룬 바 있습니다. 해당 회신은 그 대여금을 처분한 것으로 보는 가지급금 등에 해당하지 않는다고 보았습니다. 회신이 다룬 조건을 이번 구조와 대조해 판단 근거로 삼았습니다. (국세청 법인46012-3337, 1998. 11. 3.)
이렇게 주식평가와 지분 정리, 합병 방향, 상계와 잔액 상환을 하나의 실행안으로 연결했습니다. 고객이 약 10억 원의 기존 대여원금을 회수하면서 그 회수분에는 배당소득세를 부담하지 않는 계획입니다. 실행안은 확정됐고, 현재 사업 통합과 함께 진행 중입니다. (소득세법 제17조 제1항 제1호·제2항 제4호 · 시행령 제27조)
RESEARCH JOURNAL · 공개 범위
검토 과정과 판단 기준을 기록합니다.
회사와 인물은 익명으로 표기하고, 금액은 개략적인 규모만 제시했습니다. 검토 당시의 사실관계와 판단 근거를 기록하며, 개별 계약과 세부 계산자료는 공개하지 않습니다.
이 연구일지는 일반에 공유할 수 있는 검토 기록입니다. 개별 사안에 대한 공식 의견이나 세무 자문을 대신하지 않습니다.