연구일지
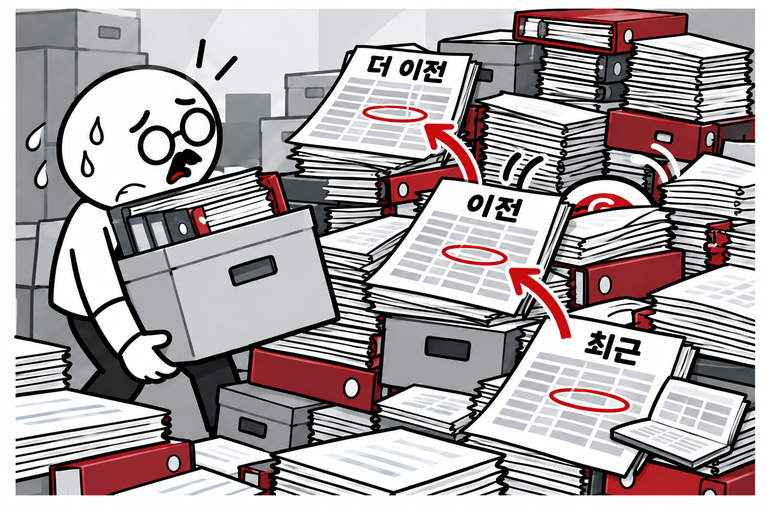
장부에는 대표가 회사에 갚아야 할 돈이 크게 잡혀 있었습니다. 하지만 대표는 그만큼 가져간 적이 없었습니다. 지평은 실제 돈의 행방을 확인하기 위해 과거 장부부터 다시 펼쳤습니다.
대표 가지급금은 장부상 대표가 회사에 갚아야 할 돈으로 남아 있었습니다. 대표는 그만큼 가져간 적이 없다며 의문을 제기했습니다. 지평은 장부의 잔액을 그대로 받아들이기보다 돈이 실제로 어디로 갔는지부터 확인했습니다.
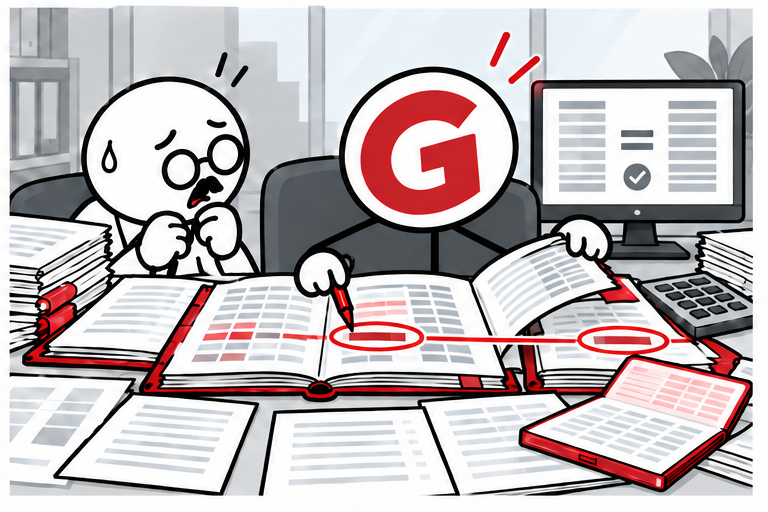
과거 원장과 통장, 은행 거래내역을 펼쳐 기록들을 하나씩 연결했습니다. 장부에서 찾은 단서를 다른 기록과 맞추고, 은행 자료로 확인하자 외화대출을 상환한 돈의 흐름이 드러났습니다.
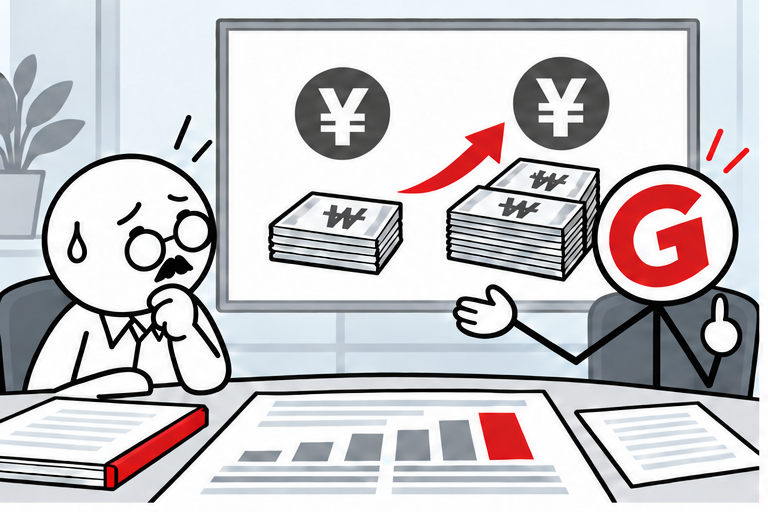
환율이 올라 대출을 갚는 데 필요한 원화가 늘었습니다. 그런데 장부상 대출금과 실제 상환액의 차액을 대표에게 준 돈으로 잘못 기록했습니다. 회사가 은행에 지급한 상환차액이 대표 가지급금으로 남아 있었던 것입니다.
지평은 원인을 확인한 뒤, 각 연도의 거래와 은행 상환내역을 대조해 증빙을 정리했습니다. 해당 차액이 어느 연도의 회사 손실인지 입증한 결과 각 연도의 비용으로 인정됐고, 회사는 이미 낸 법인세도 실제로 돌려받았습니다.
RESEARCH JOURNAL · 공개 범위
검토 과정과 판단 기준을 기록합니다.
회사명·실제 금액·계좌정보와 개별 증빙은 공개하지 않습니다.
이 연구일지는 일반에 공유할 수 있는 검토 기록입니다. 개별 사안에 대한 공식 의견이나 세무 자문을 대신하지 않습니다.