연구일지
회사는 실제로 거래했습니다. 다만 그 거래가 왜 필요했고, 누가 무엇을 맡았는지를 설명할 준비는 돼 있지 않았습니다. 지평의 대응은 그 빈틈을 찾는 데서 시작됐습니다.
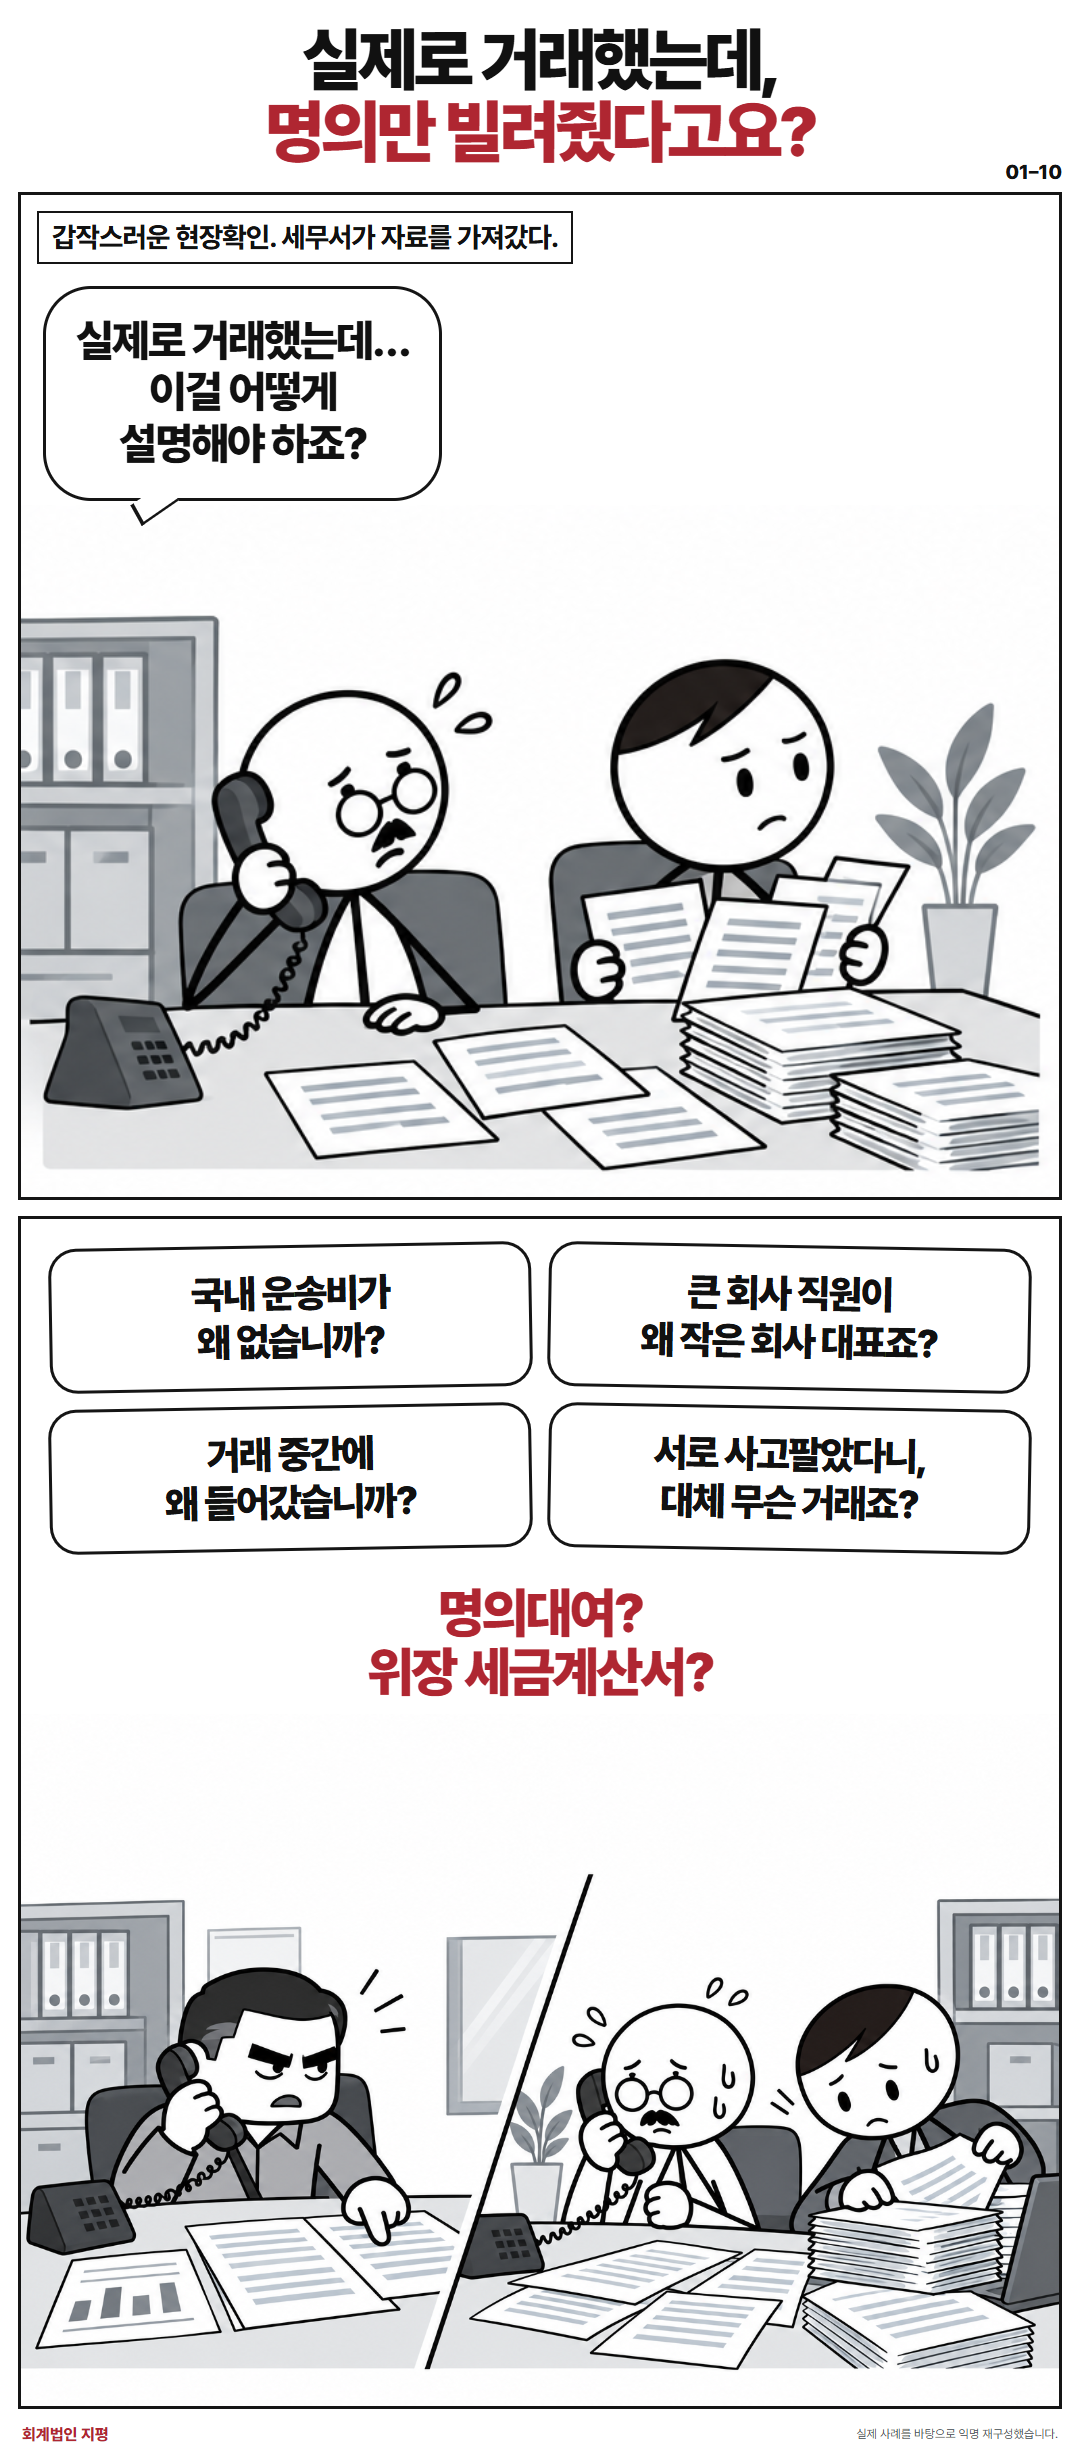
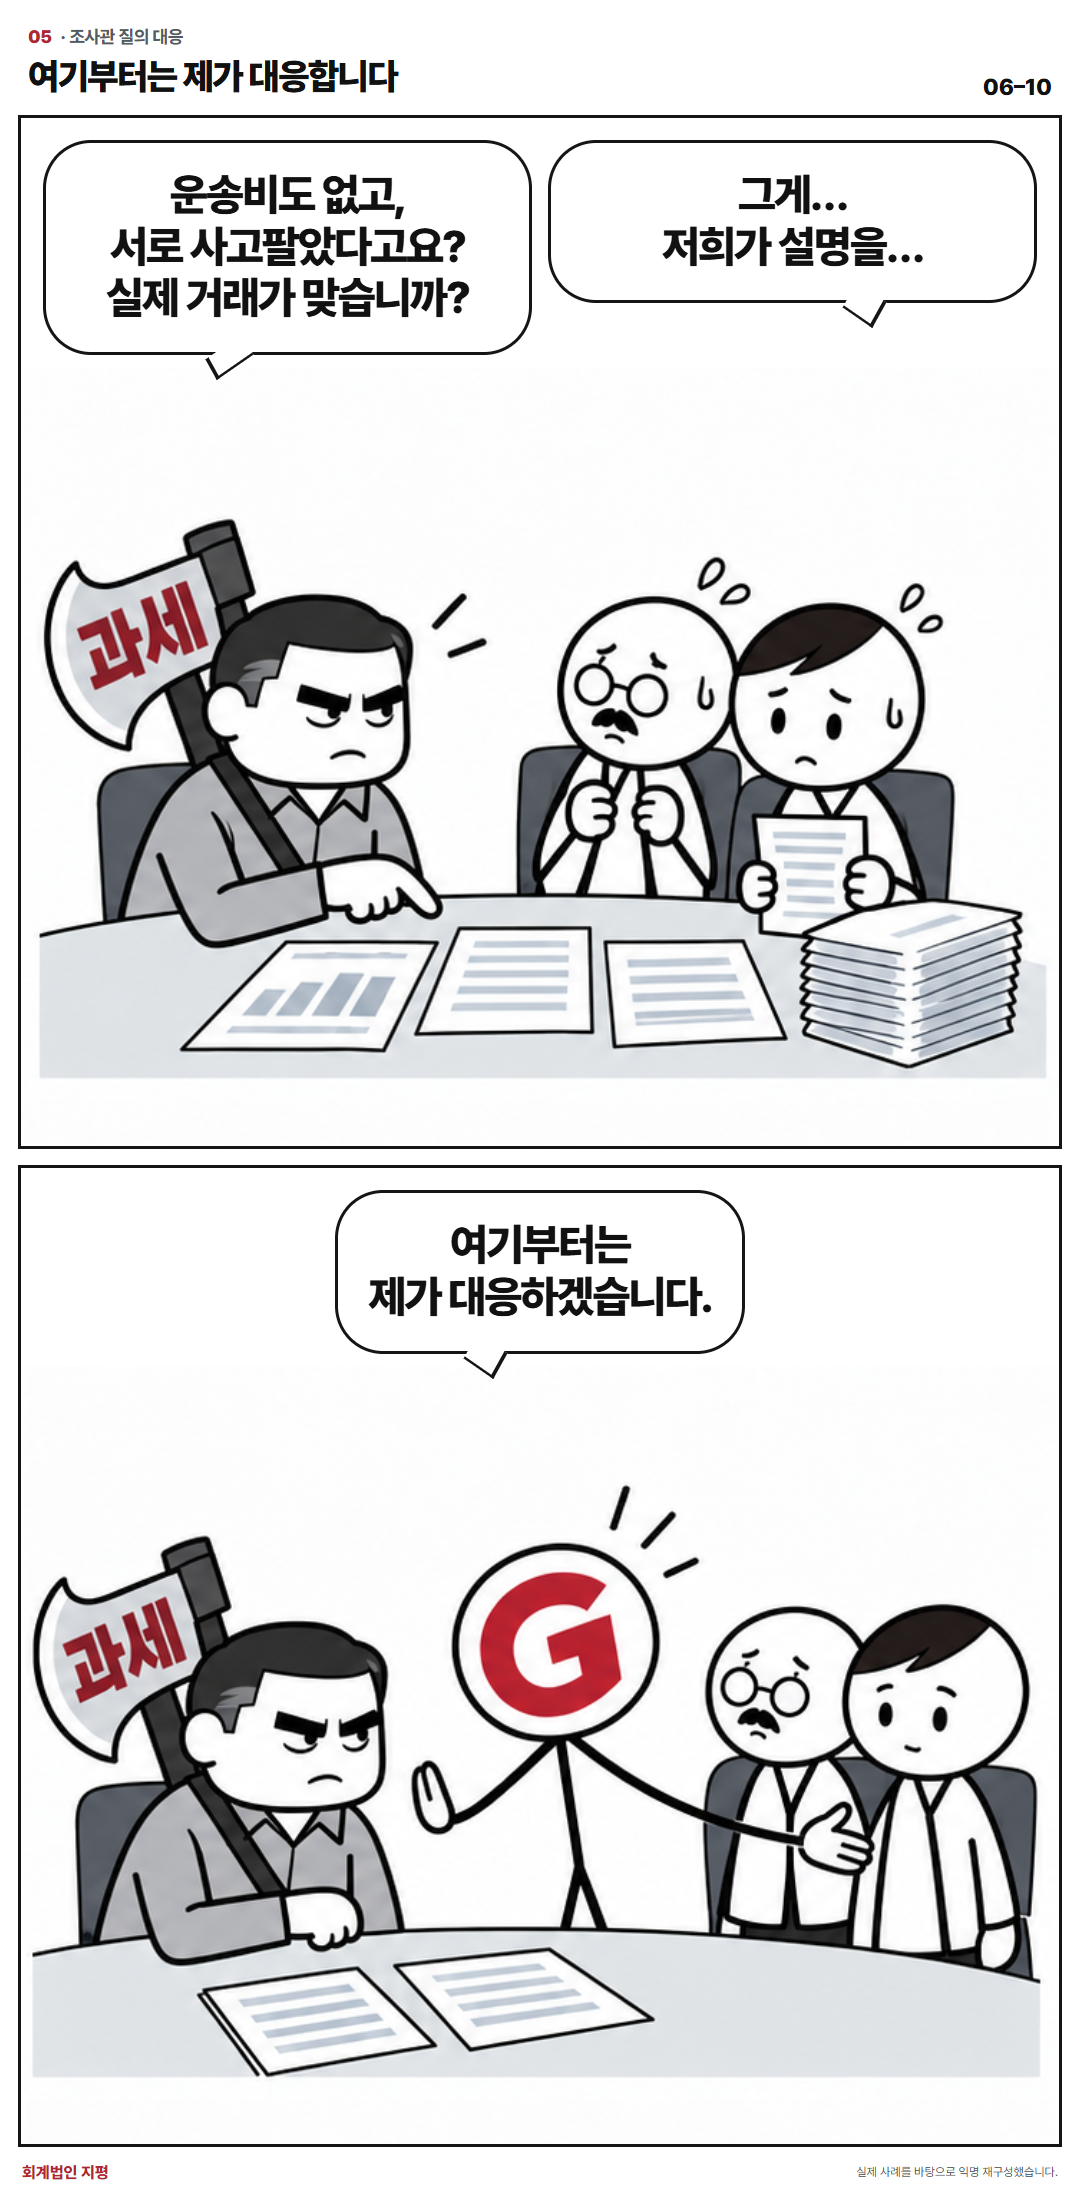
갑작스러운 현장확인으로 세무서가 자료를 가져간 뒤, 회사에는 질문이 이어졌습니다. 국내 운송비가 없는 이유, 다른 회사 직원이 대표를 맡은 경위, 거래 중간에 참여한 이유, 양쪽에서 매입과 매출이 발생한 모습까지. 회사는 명의대여나 위장 거래라는 의심 앞에서 무엇부터 설명해야 할지 막막한 상황이었습니다.
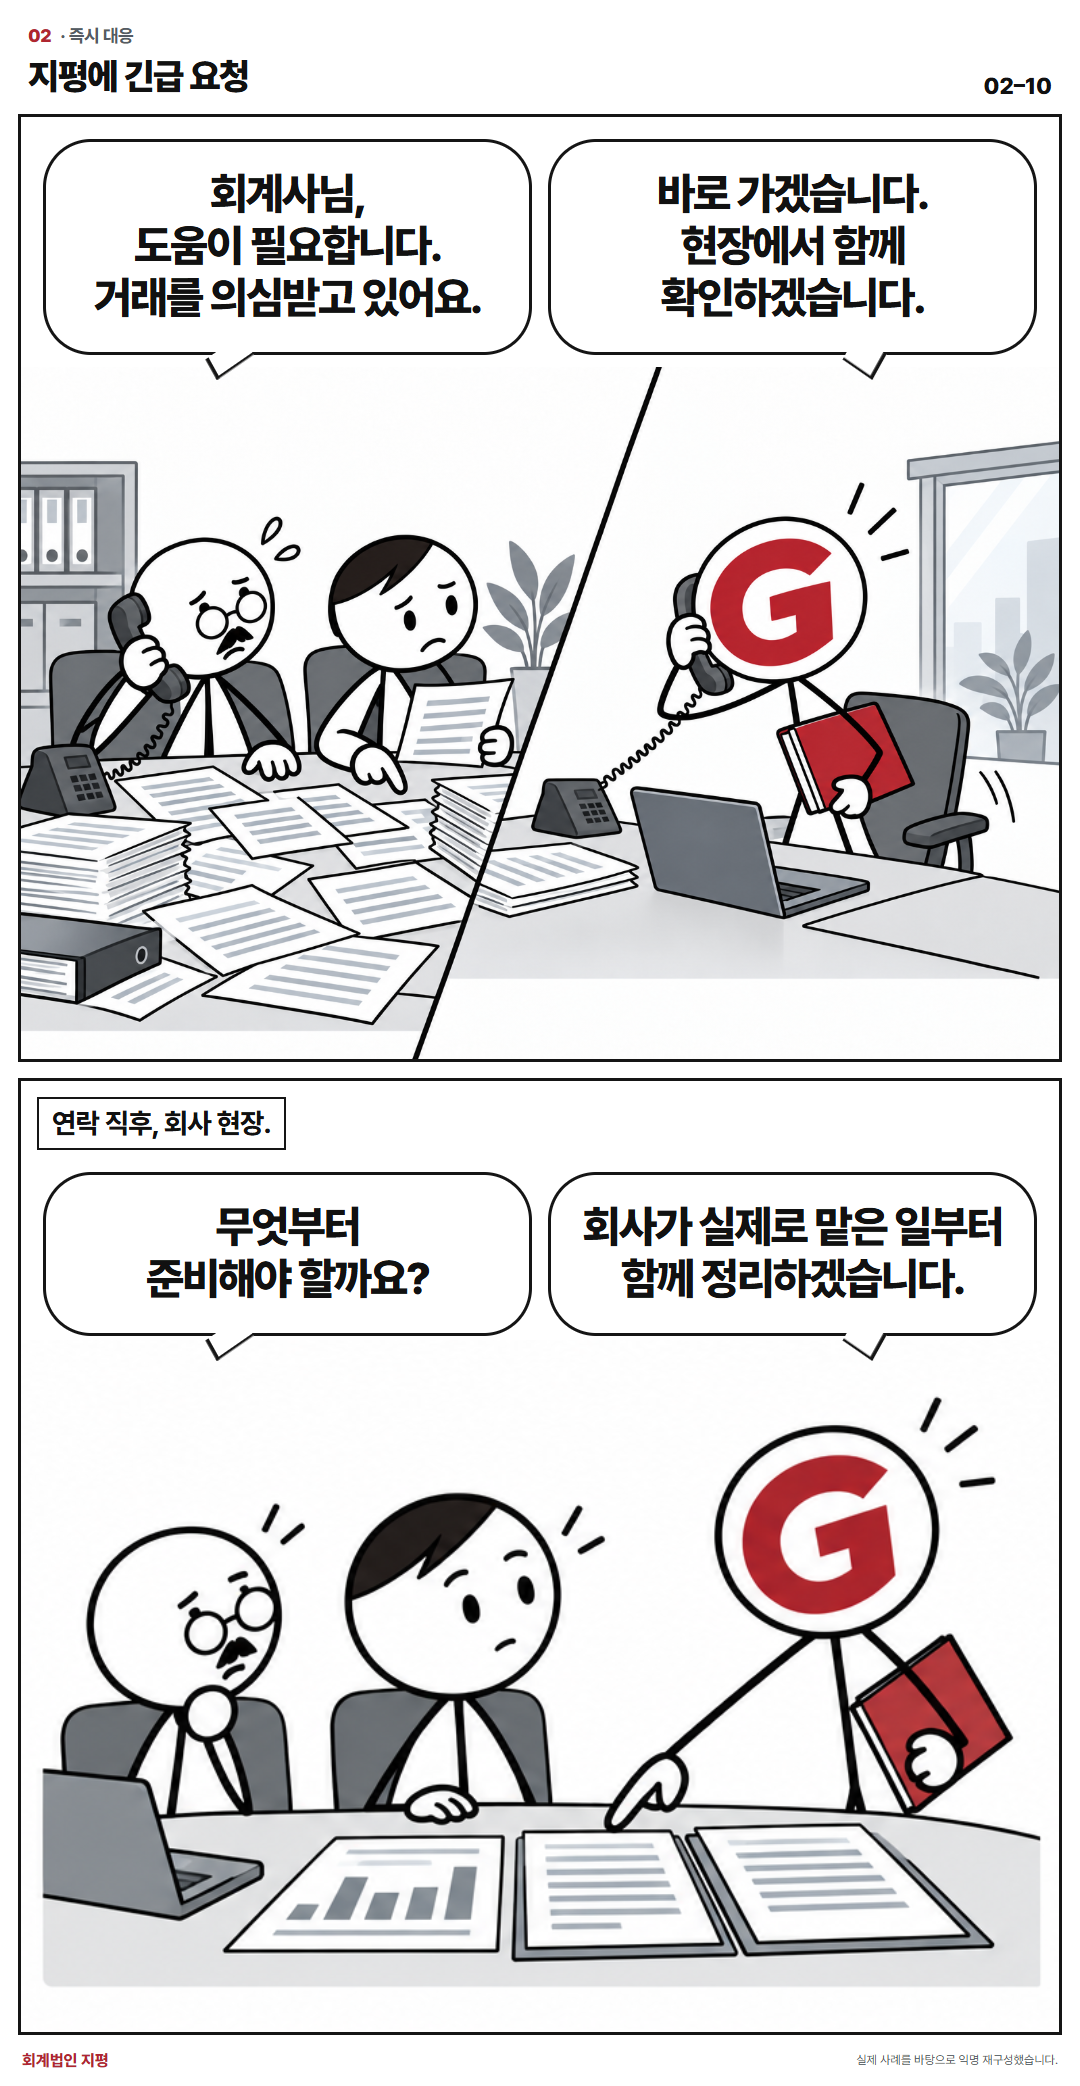
긴급한 연락을 받은 지평은 곧바로 회사를 찾아 소명 준비에 착수했습니다. 조사관이 무엇을 의심하는지, 회사의 설명은 어디에서 막히는지부터 짚었습니다. 질문은 여러 갈래였지만, 핵심은 실제로 거래를 수행한 당사자가 누구인지였습니다.
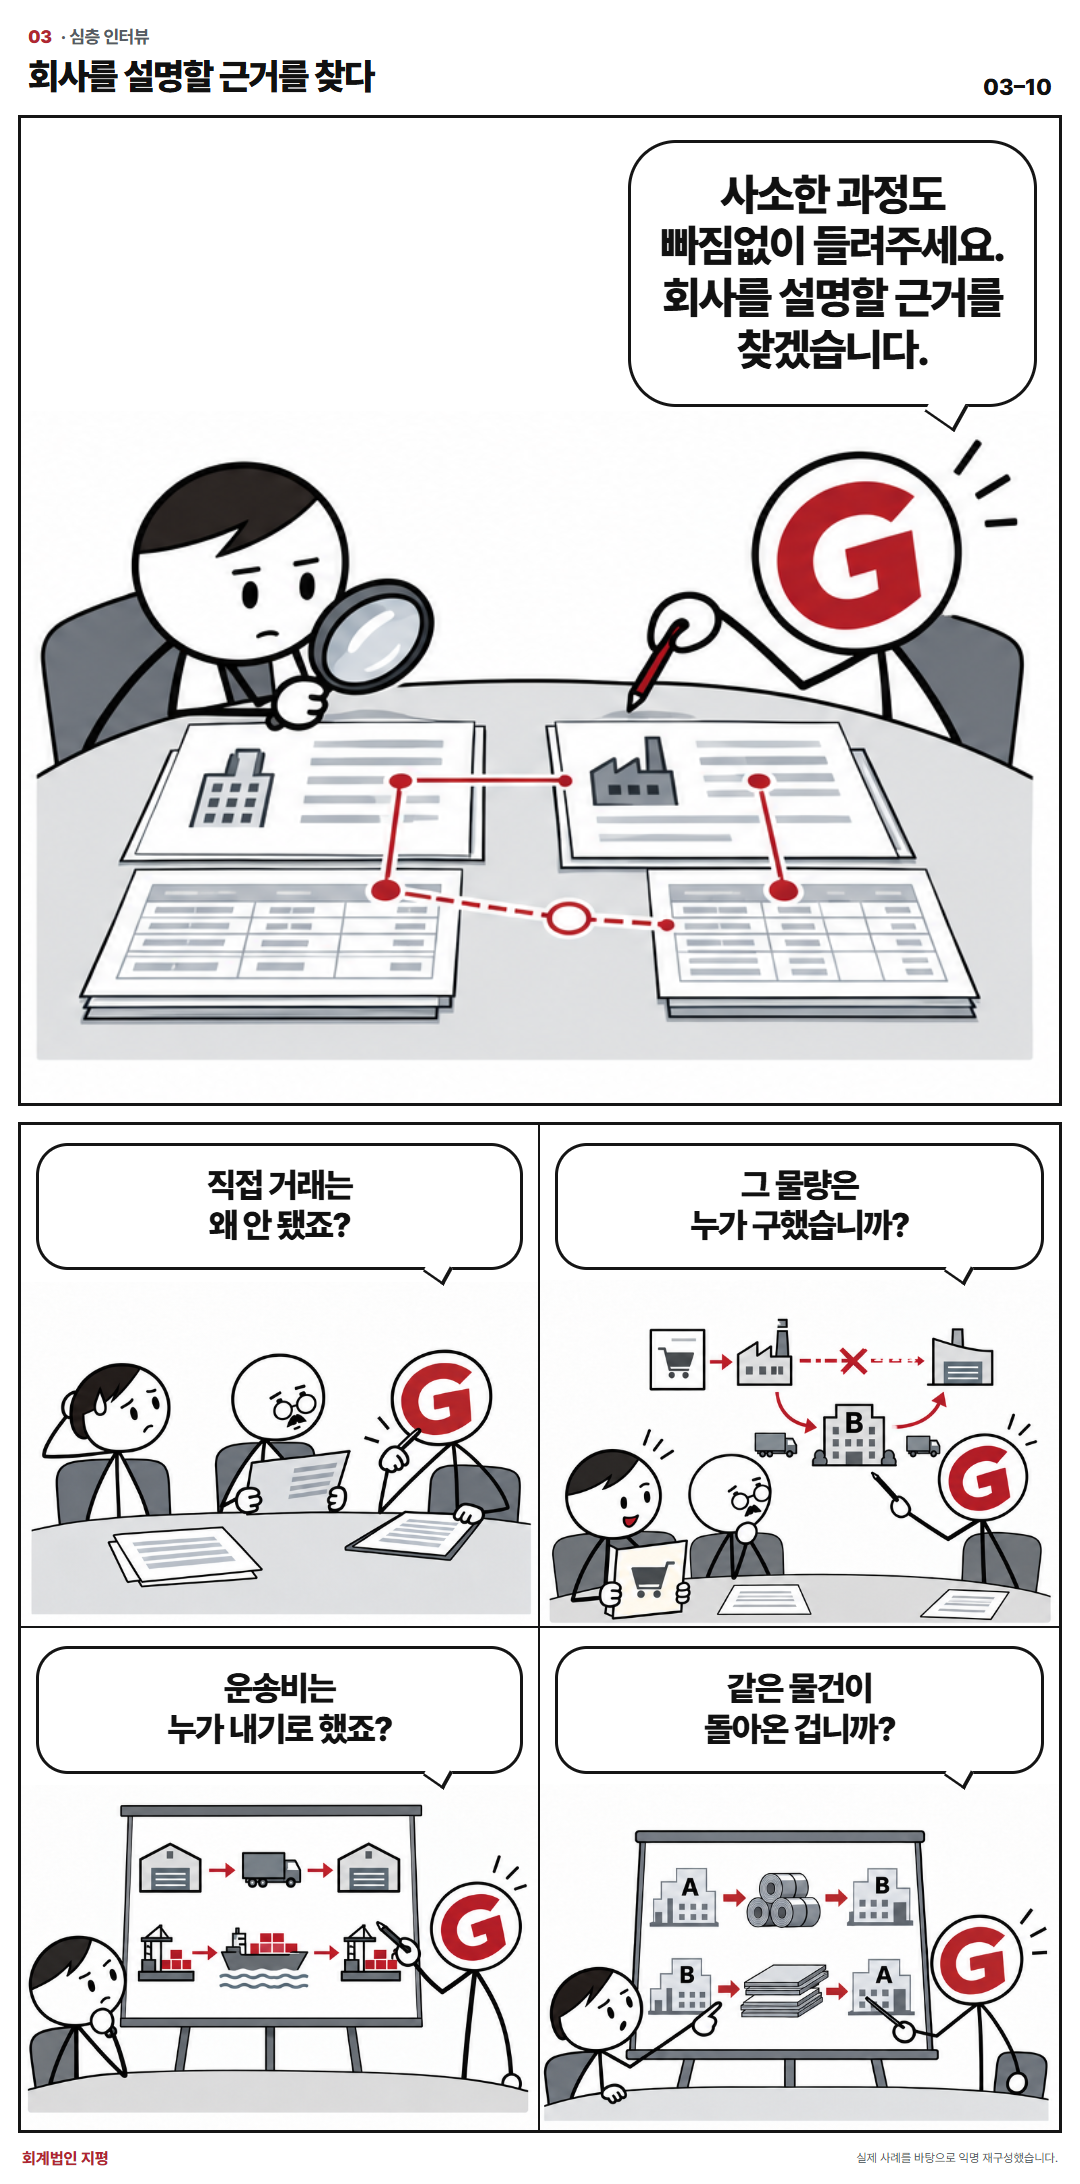
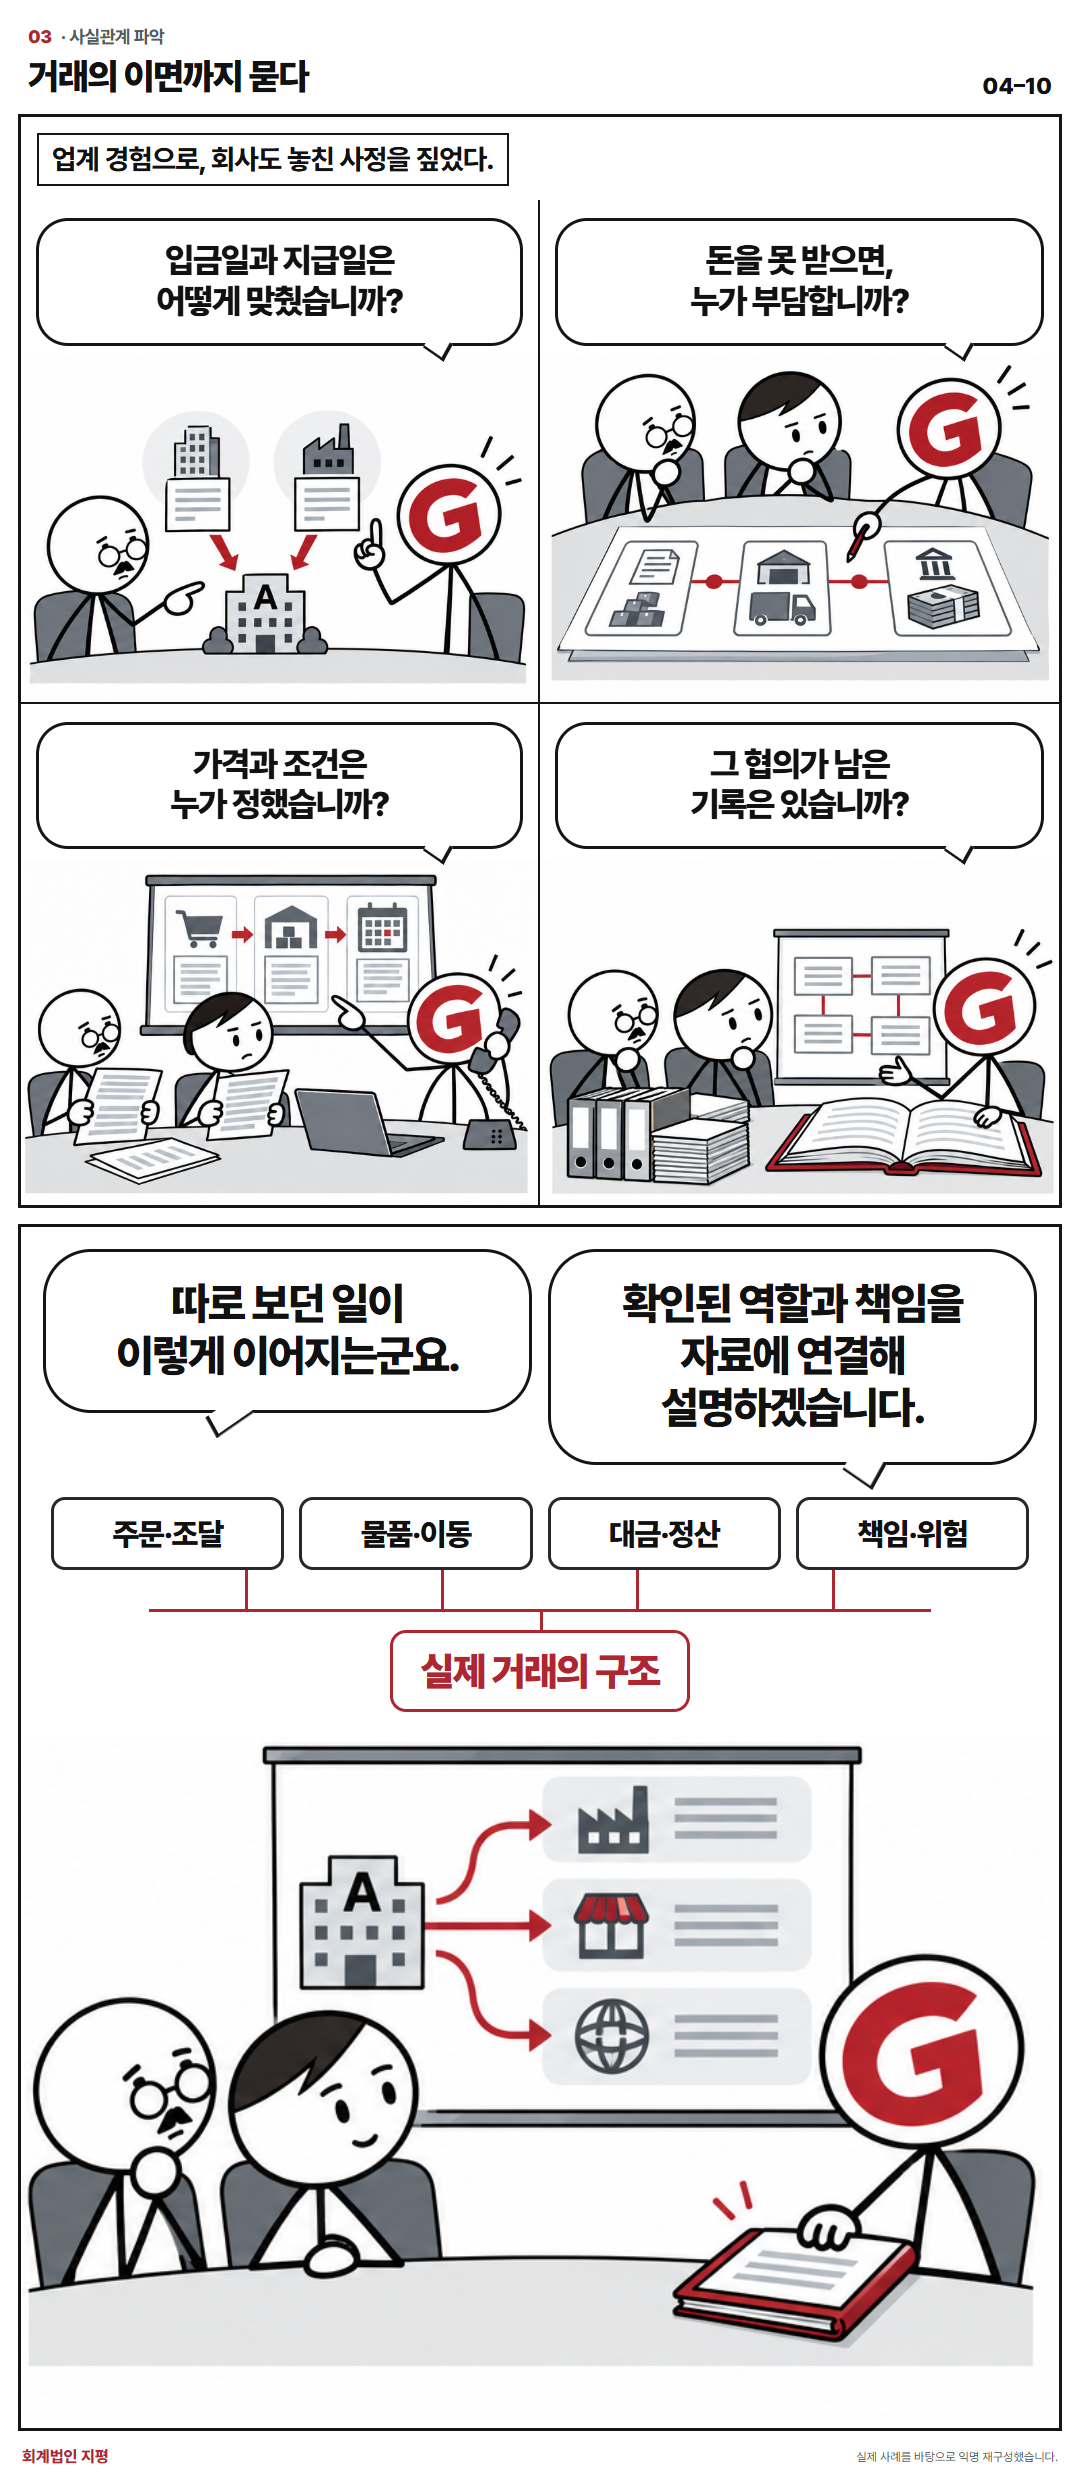
회사를 대신해 설명하려면 담당자의 첫 답보다 깊이 들어가야 했습니다. 직접 거래가 어려웠던 이유, 물량을 확보한 주체, 가격을 정한 사람, 대금을 받지 못했을 때의 부담까지 다시 물었습니다. 업계 경험을 바탕으로 답변 뒤의 사정까지 짚어 가자, 담당자도 미처 연결하지 못했던 조달 사정과 자금 흐름, 거래의 유인이 드러났습니다. 회사를 위해 설명할 근거를 찾아가는 심층 인터뷰였습니다.
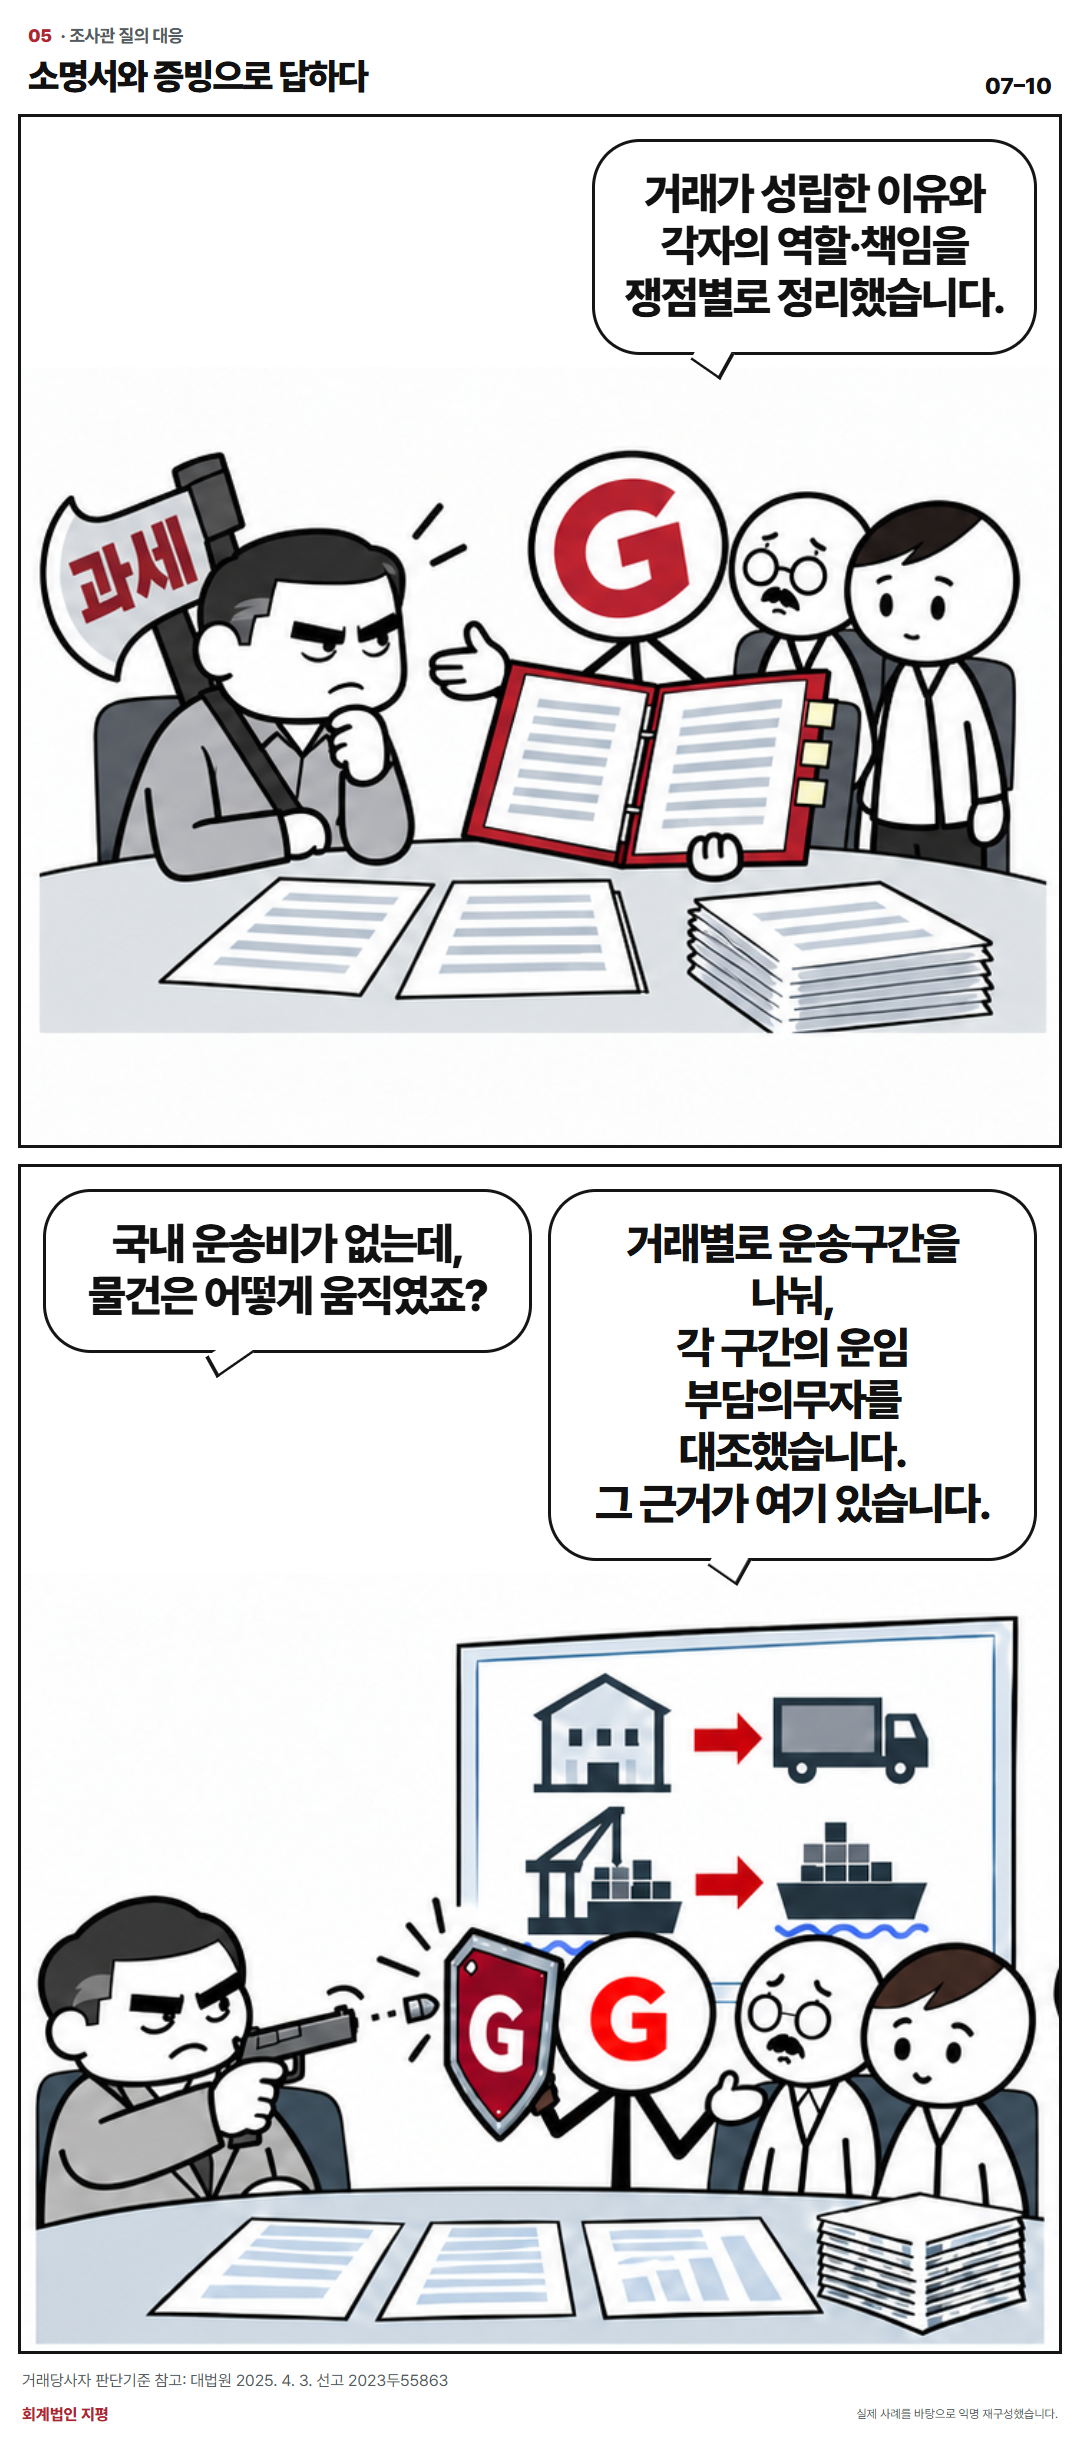
질문이 쌓이면서 소명의 방향도 분명해졌습니다. 회사가 거래에 필요했던 이유와 실제 맡은 일을, 계약·물품·대금의 흐름으로 보여줘야 했습니다. 대법원도 재화를 공급받는 자를 판단할 때 계약의 당사자·내용과 공급 및 대금 지급관계를 종합하도록 판시합니다. 이 판단기준을 참고해 개별 거래의 사실과 증빙을 대조했습니다. (대법원 2025. 4. 3. 선고 2023두55863)
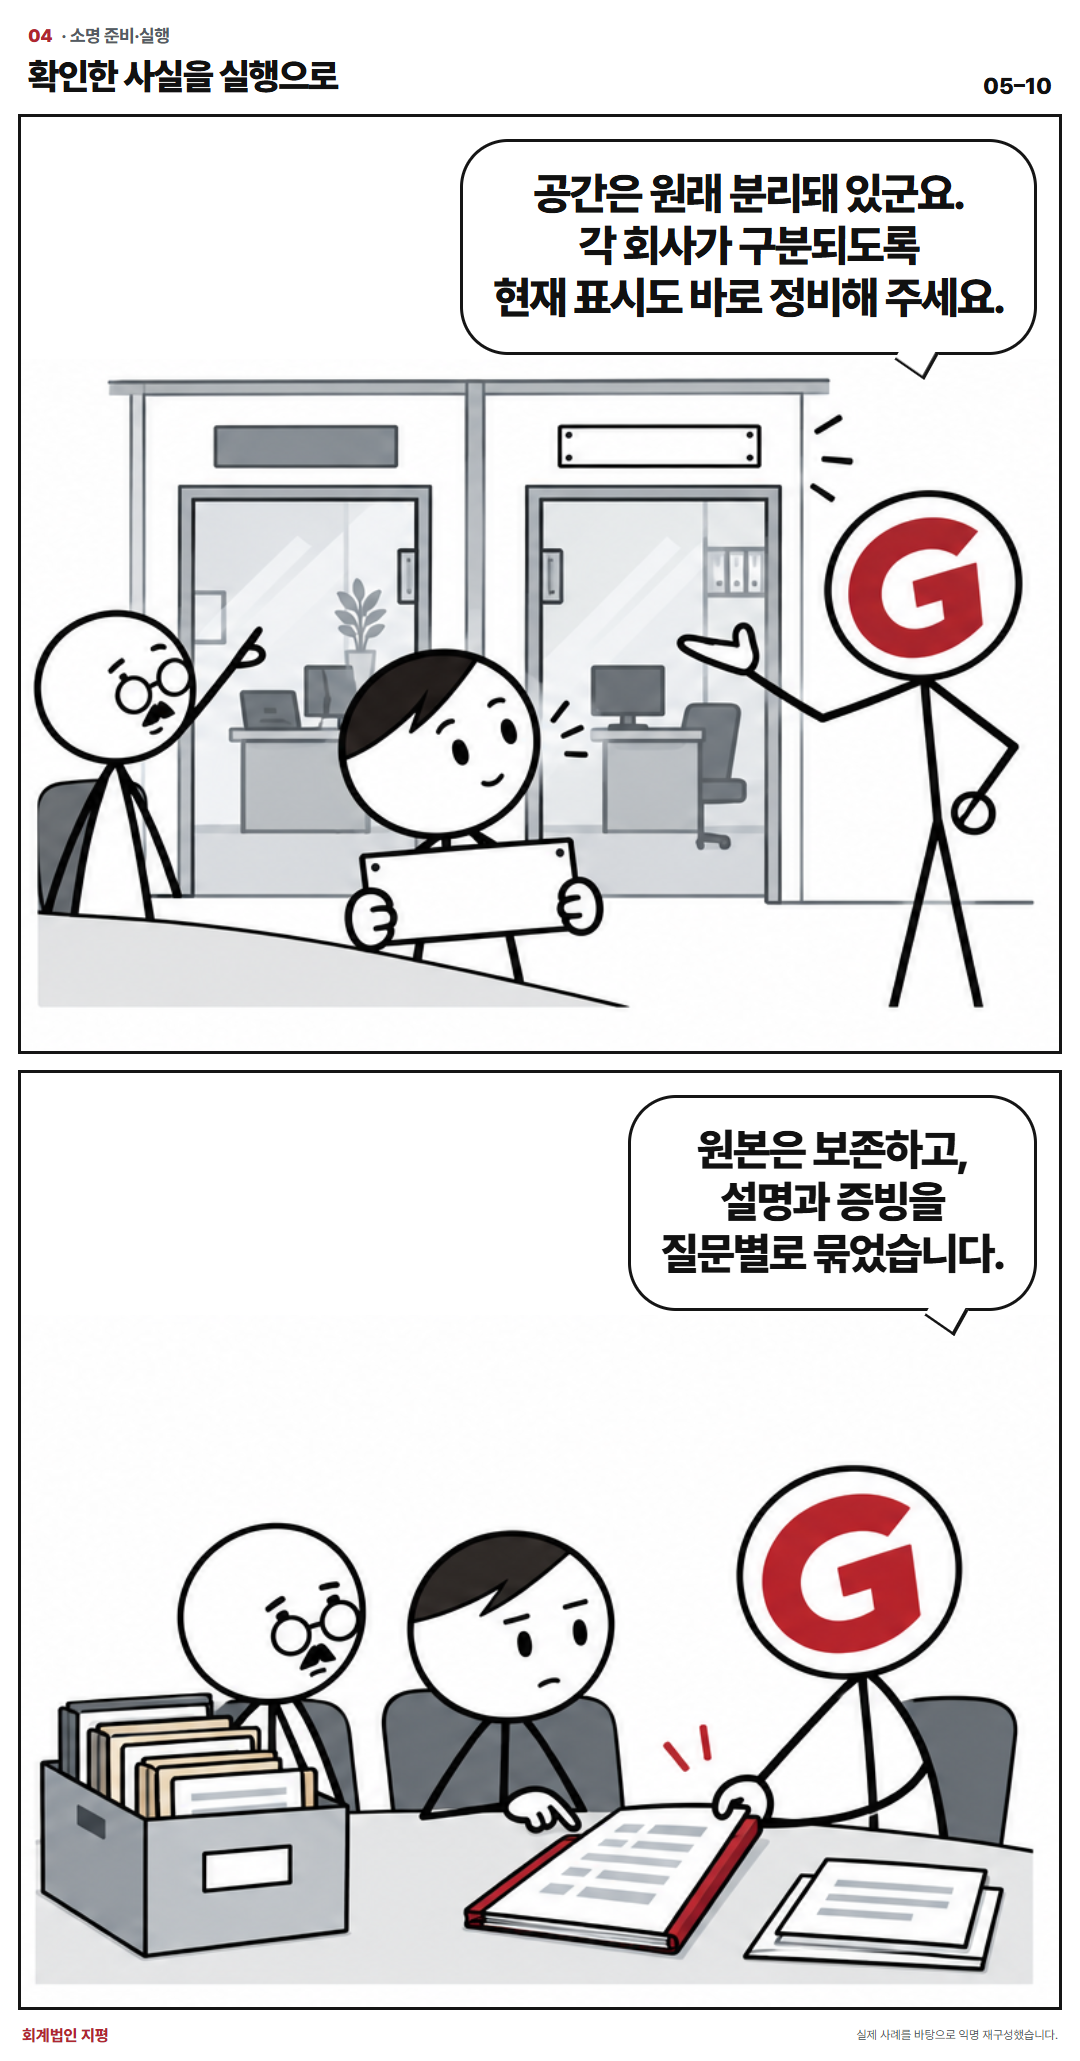
방향을 정한 뒤에는 현장에서 할 일부터 바로 정했습니다. 이미 분리돼 있던 업무공간은 각 회사의 실제 사용관계가 드러나도록 표시를 정비했습니다. 원본 자료를 보존하면서, 인터뷰에서 확인한 사실을 뒷받침하는 증빙을 쟁점별로 추려 소명서에 연결했습니다. 각각의 의심에 설명과 자료가 함께 답하도록 구성했습니다.
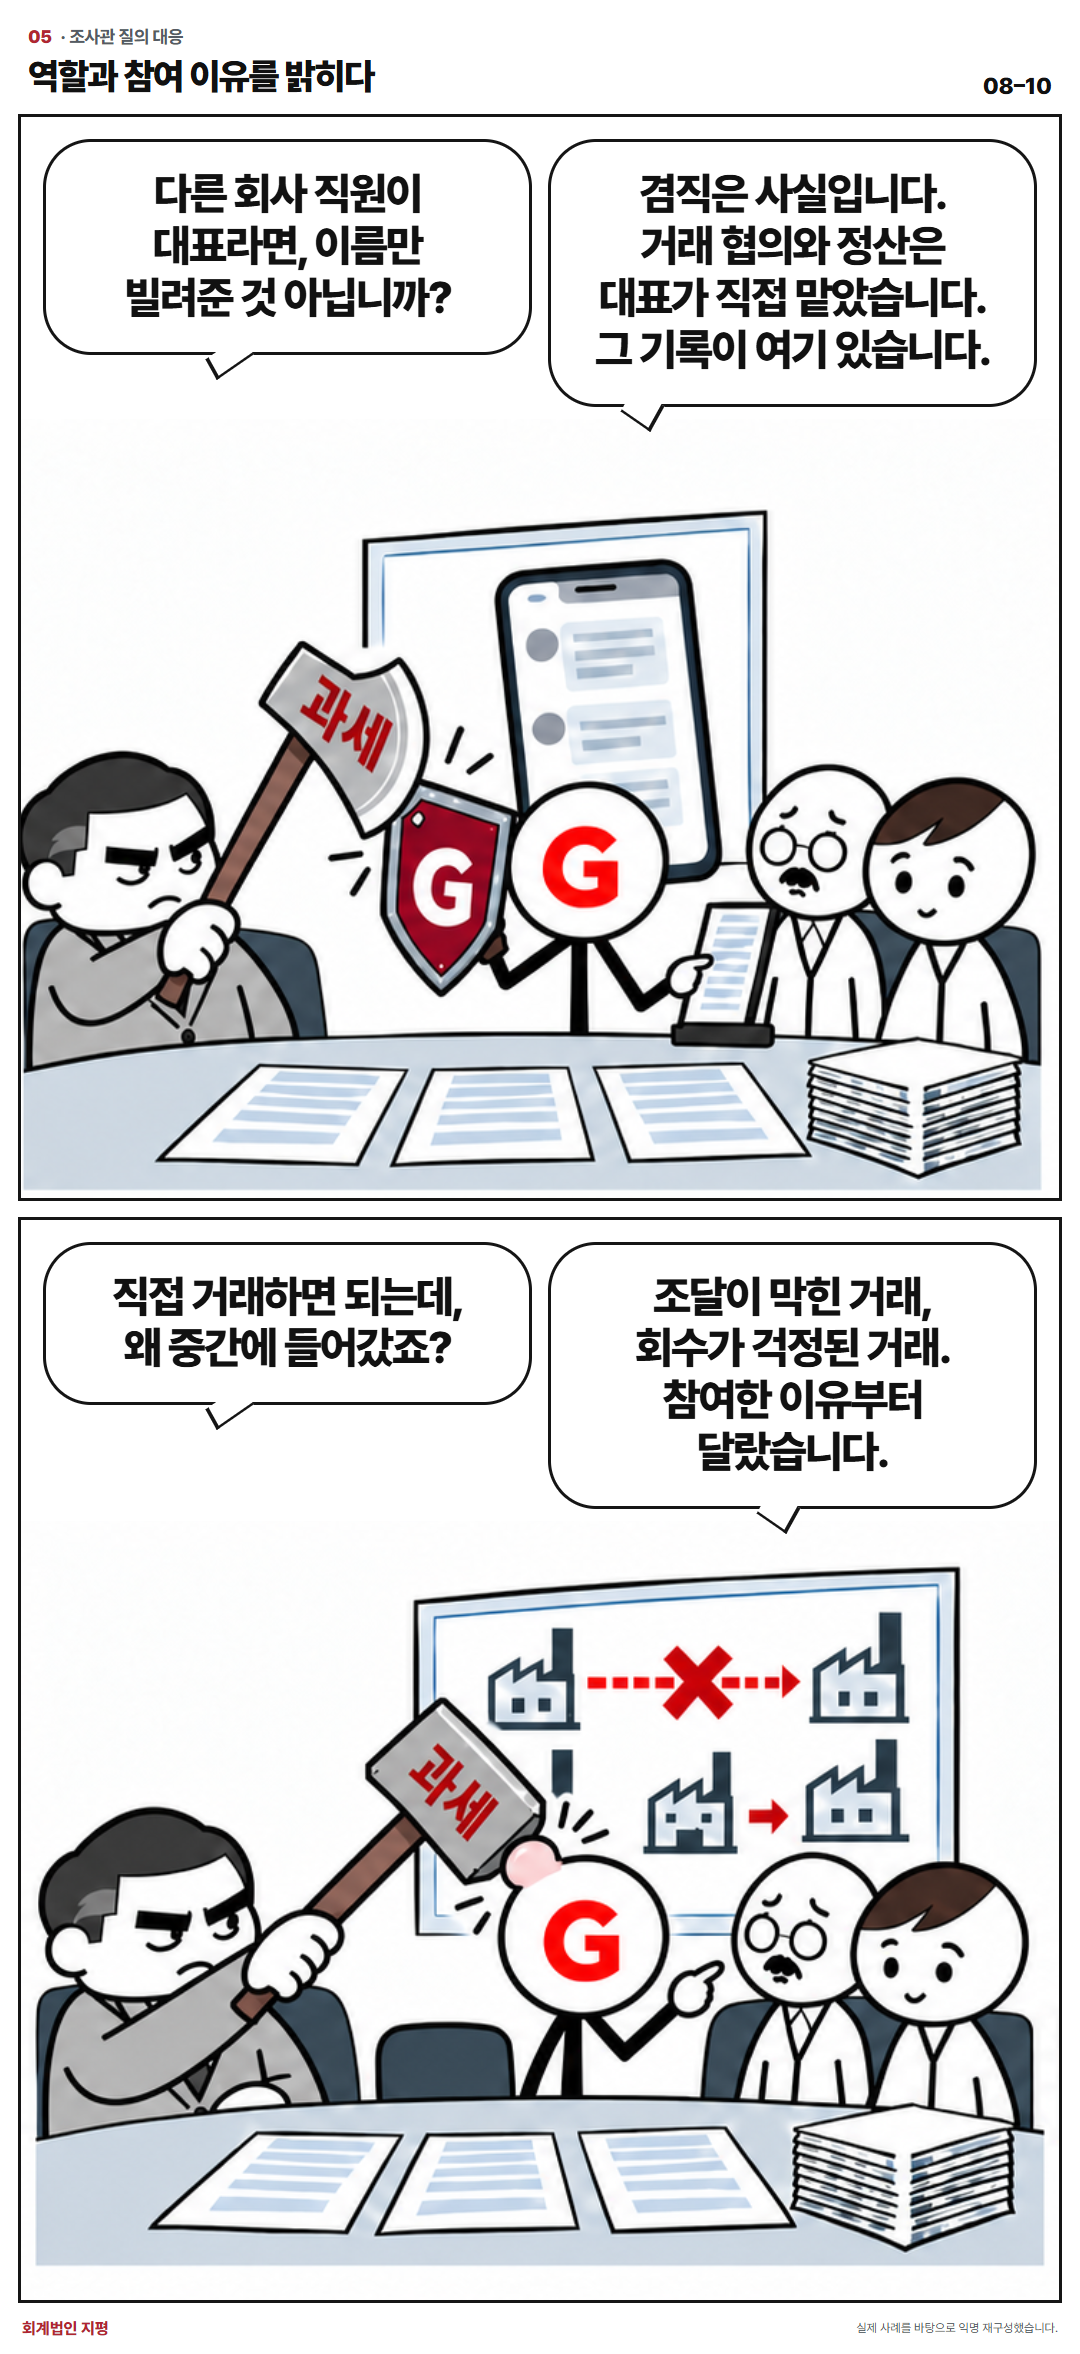
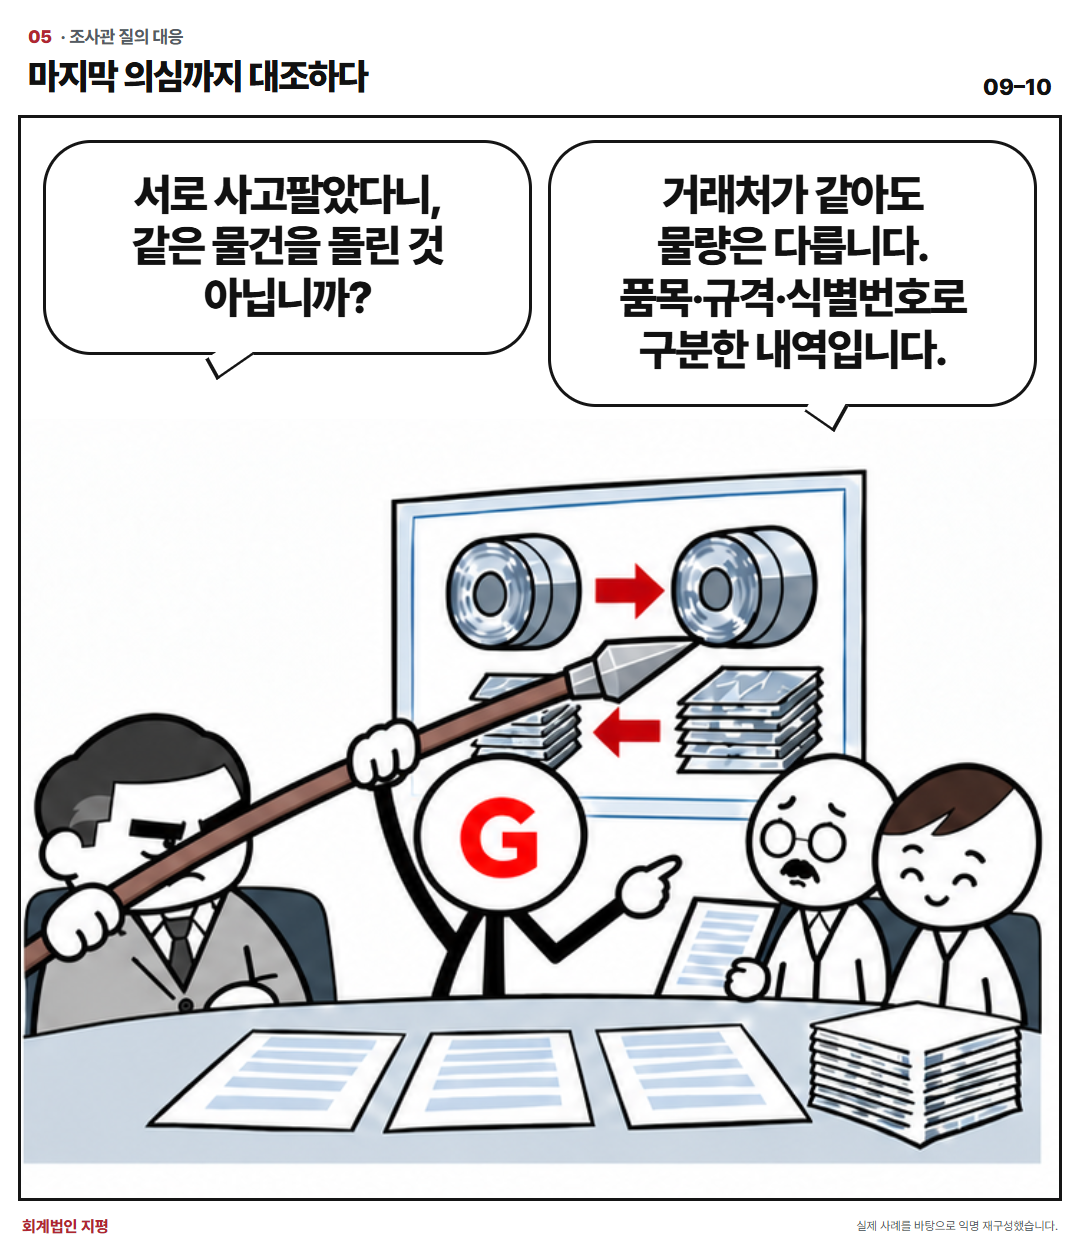
소명서를 제출하고, 조사관의 질문에도 지평이 직접 대응했습니다. 운송비는 거래별 운송구간과 운임 부담의무자, 실제 지급자료로 설명했습니다. 대표의 겸직에는 직접 협의하고 정산한 기록을, 거래 참여 이유에는 조달과 대금 회수의 사정을 제시했습니다. 양쪽에서 사고판 내역도 품목·규격·식별번호로 대조해 서로 다른 물량임을 밝혔습니다.
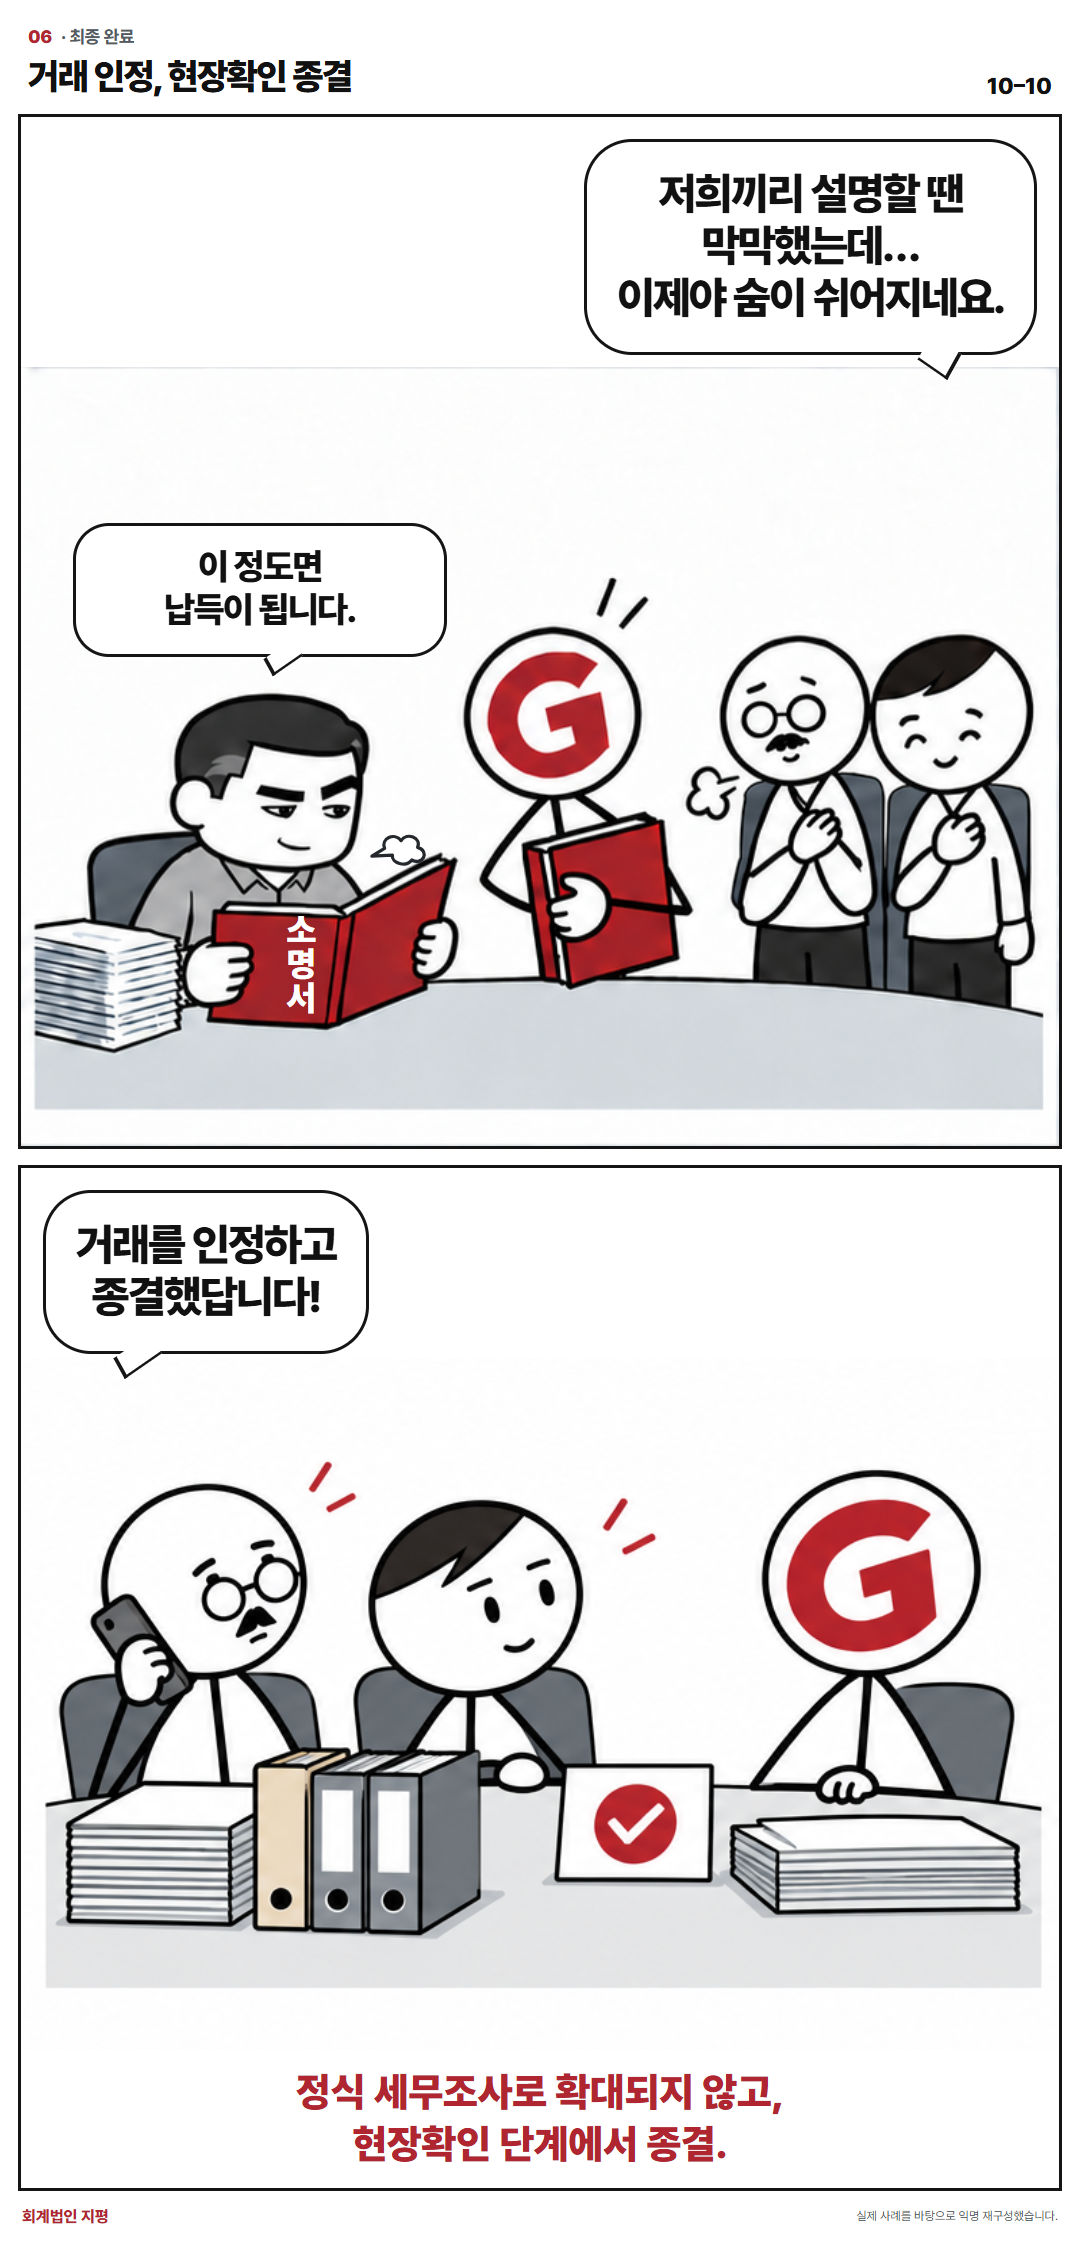
그 결과 실거래가 인정됐고, 정식 세무조사로 확대되지 않은 채 현장확인 단계에서 종결됐습니다. 회사도 미처 짚지 못했던 핵심을 찾아내고, 이를 확인 가능한 증빙으로 엮어 마지막 질문까지 설명한 과정이었습니다.
RESEARCH JOURNAL · 공개 범위
검토 과정과 판단 기준을 기록합니다.
고객·거래처·금액·거래 시기와 개별 증빙은 공개하지 않습니다. 본 사례에서 확인된 실거래 인정과 현장확인 종결을 기록하며, 모든 유사 거래에 같은 결론이 적용된다는 의미는 아닙니다.
이 연구일지는 일반에 공유할 수 있는 검토 기록입니다. 개별 사안에 대한 공식 의견이나 세무 자문을 대신하지 않습니다.