연구일지
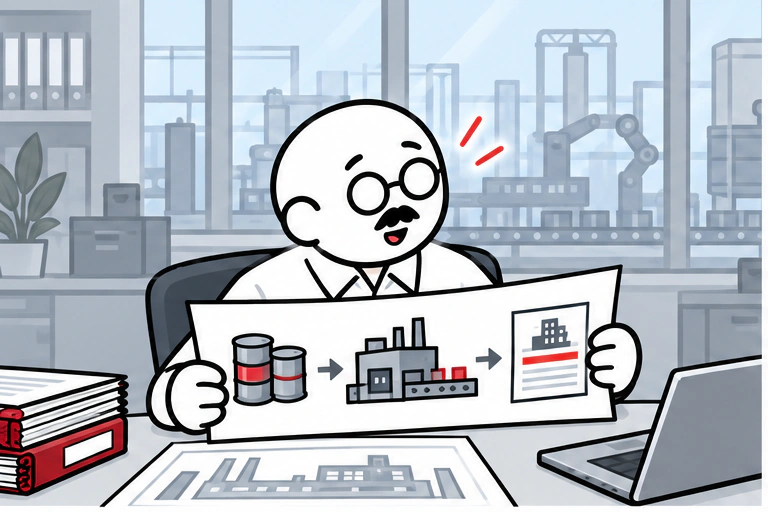
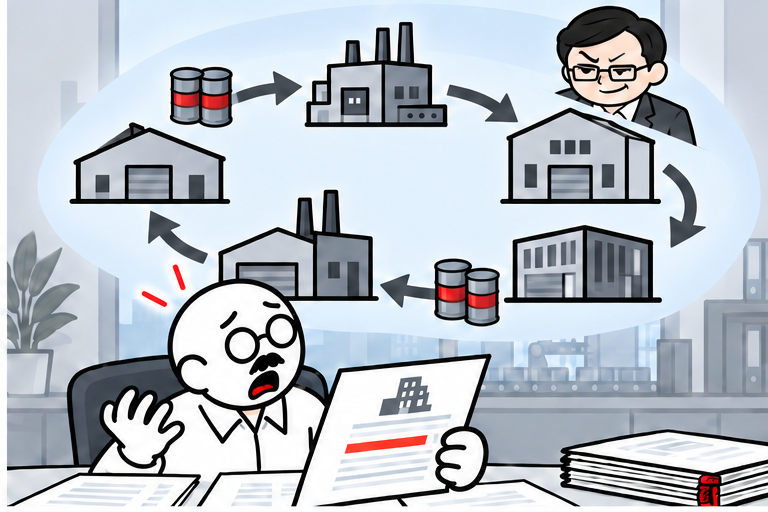
정상적인 거래라고 믿고 물건을 사고판 회사가 있었습니다. 계약서와 거래명세서, 세금계산서를 주고받았고 대금도 계좌로 지급했습니다. 그러나 거래 상대방에 대한 조사에서 실물 없는 거래라는 진술이 나오면서 회사까지 조사를 받게 됐습니다. 회사는 그제야 여러 회사를 거친 거래의 연결을 알게 됐습니다.
문제는 회사 세금에서 끝나지 않았습니다. 산 비용은 인정하지 않으면서 판 금액은 그대로 두었고, 지급한 돈을 대표자가 가져간 것으로 보아 개인 소득세 부담까지 이어졌습니다. 지평은 거래의 진실성을 소명하는 한편, 그 주장이 받아들여지지 않더라도 지금의 과세가 맞는지 끝까지 다퉜습니다.
1. 서류를 갖췄다는 주장만으로 끝낼 수 없었습니다
회사가 거래를 믿었던 데에는 이유가 있었습니다. 물품계약서, 계량증명서, 입고확인증, 세금계산서와 송금내역이 있었습니다. 지평은 이 자료들을 제출하며 실제 매입과 매출이었다고 설명했습니다.
하지만 조사에서는 다른 증거가 더 무겁게 받아들여졌습니다. 상대방의 진술뿐 아니라 거래 구조와 증빙의 신빙성도 문제 됐습니다. 조세심판원 역시 거래 앞뒤의 연결, 회사가 실제 입고와 품질 등을 직접 확인한 자료의 부족, 상대방 관련 소송 결과 등을 들어 실물거래 주장을 받아들이지 않았습니다.
지평은 여기서 과세의 논리를 다시 짚었습니다. 정상거래로 인정받지 못하더라도, 그 판단은 매입과 매출에 일관되게 적용돼야 했습니다. 대표자에게 돌아간 소득이 실제로 있는지도 별도로 따져야 했습니다. (조심2018부2433, 2019.4.2. 결정문)
2. 물건이 없었다면, 판 물건도 없었어야 하지 않겠습니까?
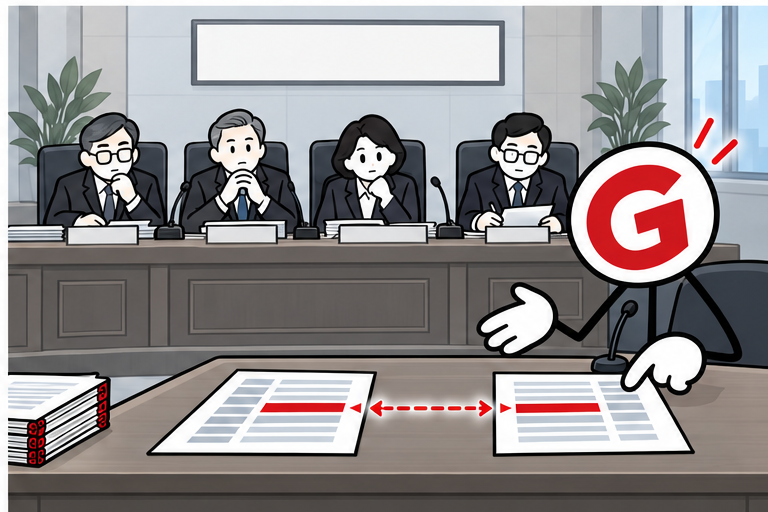
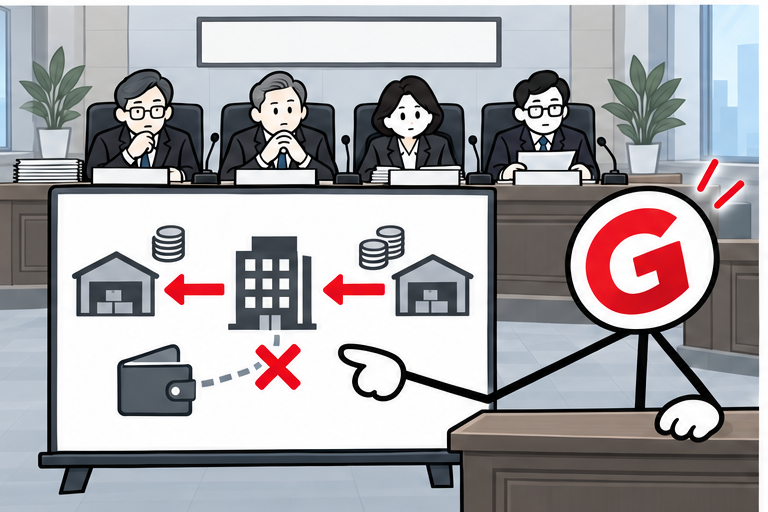
법인세는 매출에서 인정되는 비용 등을 빼 계산합니다. 이 사건에서 세무서는 물건을 산 비용을 부인하면서도, 바로 그 거래에 대응하는 판매금액은 회사의 매출로 남겨 두었습니다. 부가가치세 역시 매입세액 공제는 부인하되 대응 매출세액은 그대로였습니다.
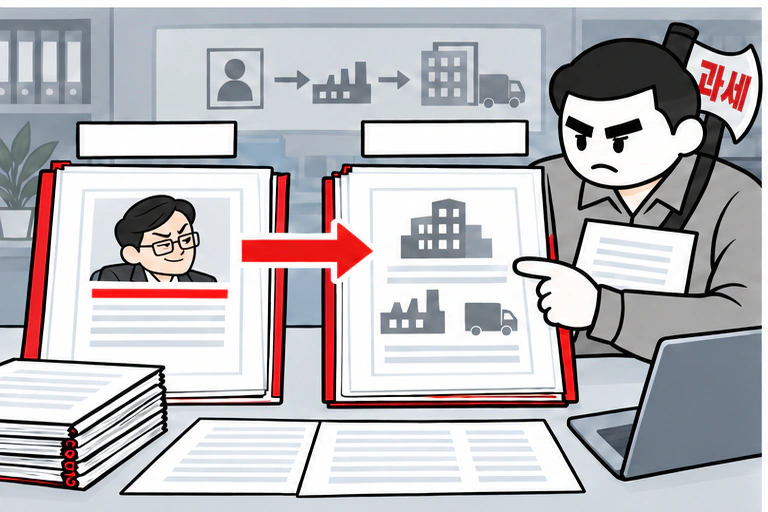
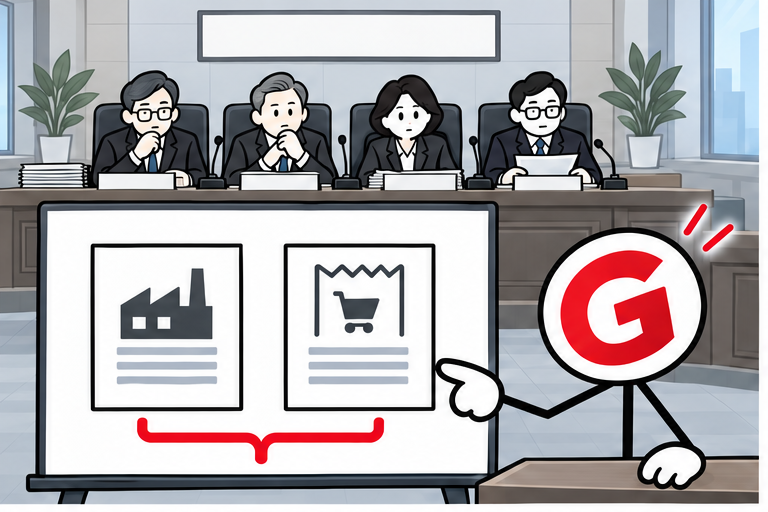
지평은 이 불균형을 짚었습니다. 매입이 실물 없는 거래라면, 그것과 일대일로 연결된 매출까지 함께 확인해야 합니다. 같은 물건을 실제로 샀다는 주장은 배척하면서, 그 물건을 실제로 팔았다는 전제만 유지할 수는 없다는 논리였습니다.
핵심은 단순히 “양쪽을 다 빼달라”는 요청이 아니었습니다. 문제 된 매입과 어떤 매출이 연결되는지, 같은 거래 흐름 안에서 발생한 것인지, 대금의 지급과 수취가 어떻게 대응하는지를 증빙으로 묶어 설명하는 일이었습니다. 관련 없는 다른 매출까지 없애 달라는 주장과는 구별됩니다.
심판원은 이 사건의 거래 구조에서 해당 매출을 실제 공급으로 볼 근거도 없는데 매입만 부인한 과세가 잘못됐다고 판단했습니다. 이에 대응 매출액을 법인세 수입금액에서, 대응 부가가치세액을 매출세액에서 각각 제외하도록 했습니다. (결정문 「사실관계 및 판단」)
3. 대표자가 돈을 가져갔다는 판단도 따로 검증했습니다
회사 비용이 부인되는 문제와 대표자 개인에게 소득세를 매기는 문제는 구분해야 합니다. 결정문이 인용한 법인세법 제67조와 같은 법 시행령 제106조는 소득처분의 근거입니다. 회사 밖으로 나간 금액의 귀속이 불분명하면 대표자에게 귀속된 것으로 보는 규정이 있기 때문에, “대표자는 받은 돈이 없다”는 말만으로는 충분하지 않습니다.
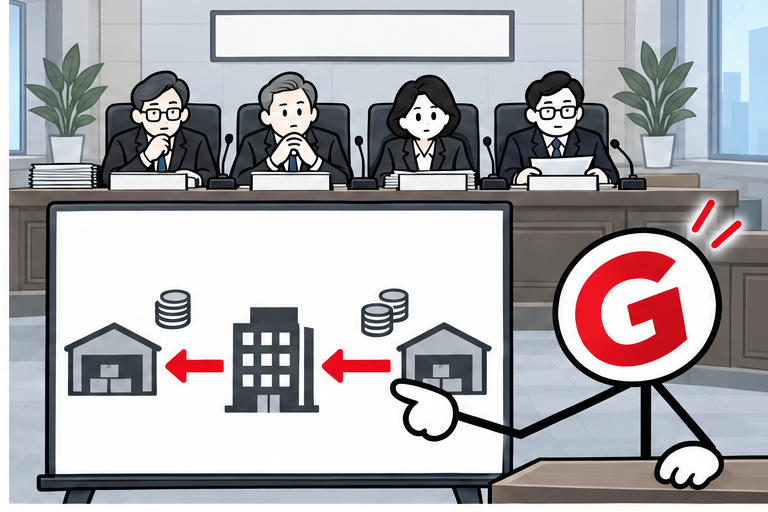
지평은 나간 매입대금만 떼어 보지 않고, 그 거래에서 들어온 매출대금을 함께 제시했습니다. 문제 된 거래가 회사의 돈을 밖으로 빼돌린 것인지, 같은 거래의 입금과 출금을 함께 보면 실제 유출이 남는지를 확인하는 방식이었습니다.
심판원은 매입대금이 나감과 동시에 대응 매출대금이 회사로 들어와 실제로 회사 밖으로 유출된 금액이 없다고 보았습니다. 그런데 매입대금만 떼어 귀속이 불분명하다고 판단하고 대표자에게 소득금액변동통지를 한 것은 잘못이라고 결정했습니다. 이 사건의 결론은 단순한 입출금 합계의 일치가 아니라, 서로 대응하는 거래와 자금 흐름을 인정한 데서 나왔습니다. (결정문 대표자 소득처분 판단)
4. 회사의 세금은 바로잡고, 대표자 과세의 근거는 취소했습니다
결정의 내용은 명확합니다. 회사의 부가가치세와 법인세는 대응 매출을 제외해 청구세액 범위에서 경정하고, 대표자에 대한 소득금액변동통지는 취소했습니다. 나머지 심판청구는 기각했습니다. 회사에 대해서는 해당 매출을 제외한 세액 경정, 대표자에 대해서는 소득금액변동통지 취소라는 서로 다른 결론이 내려진 것입니다.
최종 사건 처리 결과, 대표자에게 부과됐던 이 사건 개인 소득세는 전부 취소됐습니다. 별도로 진행된 형사절차에서도 의뢰인은 형사처벌 없이 사건을 마무리했습니다.
이 사건에서 지평이 끝까지 확인한 것은 두 가지였습니다. 매입을 부인하는 판단이 대응 매출에도 일관되게 적용됐는지, 대표자에게 과세할 만큼 회사 밖으로 빠져나간 돈이 실제로 있었는지입니다. 최초의 주장이 받아들여지지 않는 상황에서도, 거래와 자금 흐름을 다시 연결하면 바로잡을 수 있는 과세가 남아 있었습니다.
관련 법령·판례 원문
관련 법령·판례·심판례의 공식 원문과 이 사례에서 참고한 범위를 함께 표시합니다.
RESEARCH JOURNAL · 공개 범위
검토 과정과 판단 기준을 기록합니다.
고객·거래 상대방의 이름, 개별 거래의 물품·수량·금액은 공개하지 않습니다. 심판결정의 주문과 최종 사건 처리 결과를 구분해 기록했으며, 회사 세금 전액이나 모든 가산세가 취소된 사례로 일반화하지 않습니다. 거래의 연결과 실제 자금 흐름에 따라 판단은 달라질 수 있습니다.
이 연구일지는 일반에 공유할 수 있는 검토 기록입니다. 개별 사안에 대한 공식 의견이나 세무 자문을 대신하지 않습니다.